Petrokimya Ürünlerinin Türkiye İçin Önemi
Türkiye’de petrokimya ürünleri, modern sanayinin hemen hemen her kolunda “görünmez kahraman” rolünde olup, Türkiye için stratejik, ekonomik ve endüstriyel açıdan kritik bir rol oynarlar. Bu önemi birkaç temel başlık altında inceleyebiliriz:
1. Enerji Güvenliği ve Dışa Bağımlılık
- Türkiye, yerli ham petrol ve doğal gaz rezervleri açısından fakir bir ülkedir; enerji ihtiyacının büyük bölümünü ithalat ile karşılar.
- Petrokimya tesisleri, ithal edilen hidrokarbonları katma değeri yüksek ürünlere dönüştürerek dış ticaret açığını azaltma potansiyeli taşır.
- Özellikle doğal gaz, nafta ve LPG gibi hammaddelerin yurt içinde işlenmesi, enerji arz güvenliğine katkı sağlar.
2. Sanayi ve Üretim Ekonomisi
Petrokimya ürünleri pek çok sektörün hammaddesidir:
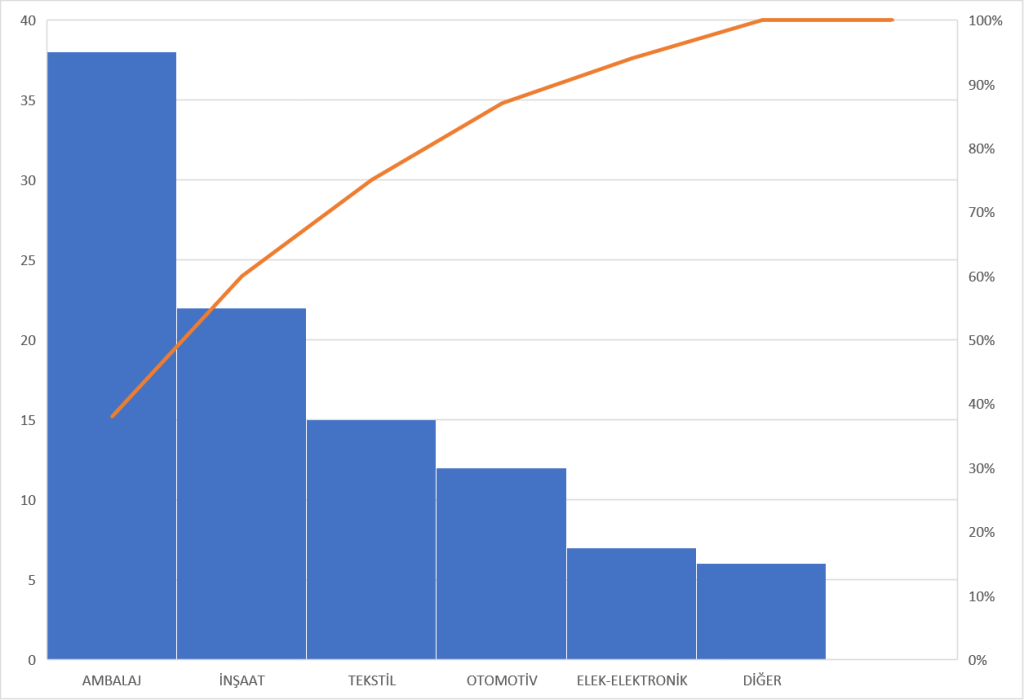
- Plastik ve ambalaj sanayisi
- Otomotiv (iç-dış parçalar, lastik)
- Tekstil (sentetik elyaflar: polyester, naylon)
- İnşaat (boru, yalıtım malzemeleri, boya)
- Tarım (gübre, ilaç)
- Elektronik ve beyaz eşya
3. Cari Açık ve Dış Ticaret
- Türkiye’nin cari açığının en büyük kalemi enerji ithalatıdır.
- Yurt içinde üretilen petrokimya ürünleri, ithal ikamesi sağlayarak döviz çıkışını azaltır.
- Aynı zamanda plastik, kimyasal ve mamul madde ihracatında Türkiye önemli bir oyuncudur.
4. Stratejik Coğrafi Konum
- Türkiye, Avrupa, Orta Doğu, Kafkasya ve Orta Asya arasında bir enerji köprüsüdür.
- Bu konum, petrokimya ürünlerinin hem lojistik üs hem de re-export (yeniden ihracat) merkezi olmasını sağlar.
- Doğu Akdeniz, Hazar ve Orta Doğu enerji kaynaklarına yakınlık büyük avantajdır.
5. İstihdam ve Teknolojik Gelişim
- Petrokimya sektörü; doğrudan istihdamın yanı sıra tedarik zinciri, lojistik, Ar-Ge ve mühendislik alanlarında da iş imkânı yaratır.
- Yüksek teknoloji gerektiren bir sektör olması, teknolojik dönüşümü ve nitelikli iş gücünü destekler.
6. Sürdürülebilirlik ve Dönüşüm
- Günümüzde petrokimya, yeşil dönüşüm ile birlikte ele alınmaktadır: biyoplastikler, geri dönüşüm, döngüsel ekonomi gibi kavramlar Türkiye’nin de gündemindedir.
- Düşük karbon emisyonlu üretim, iklim hedefleriyle uyumlu sanayi stratejisinin parçasıdır.
Özetlenirse, Petrokimya, Türkiye için yalnızca bir sanayi dalı değil, ekonomik kalkınma, enerji güvenliği, dış ticaret dengesi ve sanayinin omurgası açısından stratejik bir sektördür. Bu nedenle Türkiye, petrokimya kapasitesini artırmaya, yerli üretimi desteklemeye ve bu alanda yatırımları teşvik etmeye büyük önem vermelidir.
Petrokimya ürünlerinin kullanıldığı sektörler
1. Türkiye’de Petrokimya Ürünlerinin Kullanım Alanları
Petrokimya ürünleri; plastiklerden gübreye, boyadan tekstile kadar çok geniş bir yelpazeyi kapsar:
- Ambalaj ve Paketleme Sektörü: En büyük kullanım alanıdır. Gıda paketleri, şampuan şişeleri, naylon poşetler, streç filmler, pet şişeler (PET) tamamen petrokimya türevlerinden (Polietilen, Polipropilen, PET) üretilir.
- İnşaat Sektörü: PVC borular, pencere profilleri, yalıtım malzemeleri (EPS/XPS köpükler), boyalar, vernikler ve çatılarda kullanılan membranlar petrokimya türevidir.
- Tekstil Sektörü: Türkiye bir tekstil devidir. Polyester, akrilik ve naylon gibi sentetik liflerin tamamı petrokimyasal süreçlerle üretilir. Pamuklu kumaşların çoğu bu sentetik polimerlerle harmanlanır.
- Otomotiv Sektörü: Araç içindeki plastik aksamlar (torpido, tampon), lastikler (sentetik kauçuk), silecekler, kablo kaplamaları ve motor parçalarının bir kısmı petrokimya ürünlerinden oluşur.
- Tarım Sektörü: Gübre üretimi (üre, amonyum nitrat gibi azotlu gübreler) doğrudan doğal gaz ve petrokimya süreçlerine bağlıdır. Ayrıca tarımsal ilaçların (pestisitler) birçok bileşeni de bu türevlerden elde edilir.
- Sağlık Sektörü: Tek kullanımlık şırıngalar, serum torbaları, maskeler, eldivenler ve tıbbi cihazların birçoğu polimer bazlıdır.
- Temizlik ve Kozmetik: Deterjanlar, şampuanlar, sabunlar ve kişisel bakım ürünlerinin içindeki yüzey aktif maddeler (surfactants) petrokimya kaynaklıdır.
2. Neden İthal Ediliyor? Yerli Üretim Talebi Karşılayamıyor mu?
Türkiye, petrokimya ürünlerinin “ileri sanayi” (downstream) kısmında, yani plastik şekillendirme, film üretme, boru yapma gibi aşamalarda çok güçlüdür. Ancak bu işlerin en başında gelen “temel hammadde” dediğimiz etilen, propilen, bütadien gibi monomerlerin üretiminde (upstream/midstream) büyük bir açık vardır. Yani, biz plastik poşeti harika yaparız ama o poşeti yapmak için gereken “polietilen granülünü” dışarıdan almak zorundayız.
Kısa cevap: Evet, yerli üretim mevcut talebi karşılamakta yetersiz kalıyor ancak durum sadece “kapasite” ile sınırlı değil; daha derin yapısal nedenleri var. Bu durum, şu başlıklarla açıklanabilir:
A. Temel Hammadde (Monomer) Eksikliği
Mevcut Durum: Ne kadar üretiliyor?
Türkiye’deki petrokimya üretiminin merkezinde Petkim yer alır. Türkiye, polimer (plastik ham maddesi) üretiminde belirli ürün gruplarında güçlüdür ancak “temel monomer” dediğimiz başlangıç aşamasındaki kimyasallarda kapasite çok kısıtlıdır.
Petkim Hangi Monomerleri Üretiyor?
Petkim, Türkiye’nin en büyük petrokimya tesisi olarak bazı önemli monomerleri üretebiliyor. Örneğin:
- Propilen: Petkim’in çok güçlü olduğu bir alandır.
- Bütadien: Üretebildiği önemli ham maddelerden biridir.
- Aromatikler (Benzen, Toluol, Ksilen): Bunlar da Petkim tesislerinde üretilmektedir.
Yani “Hiç monomer üretilmiyor” demek yanlış olur. Belirli ürün gruplarında yerli üretim kapasitemiz var.
Neden “Üretmiyoruz” Gibi Algılanıyor?
Petrokimya endüstrisinin en çok ihtiyaç duyulan ve hacmi en büyük olan monomeri Etilen’dir. İşte asıl düğüm noktası burasıdır.
Etilen, petrokimyanın “ana babası” sayılır. Polietilen (en yaygın plastik) üretmek için devasa miktarda etilene ihtiyaç vardır. Türkiye’deki yerli etilen üretimi, toplam talebi karşılamakta yetersiz kalmaktadır. Yani biz polietilen (plastik) üretiyoruz ama onu yapacak olan Etilen monomerini dışarıdan ithal ediyoruz.
Not: Petkim’in bünyesindeki tesisler etilen üretse de, bu üretim miktarı Türkiye’deki devasa plastik sanayinin toplam ihtiyacının çok altındadır.
Temel Sorun: “Cracker” (Parçalayıcı) Eksikliği
Monomer üretimi, “Cracker” denilen devasa ünitelerde yapılır. Bu üniteler ham petrolü veya doğal gazı alır, parçalar ve etilen, propilen gibi monomerleri çıkarır.
Türkiye’deki mevcut kapasite, daha çok “Downstream” (alt akış) dediğimiz, yani var olan monomerleri alıp polimer (plastik granülü) yapmaya odaklıdır.
Eksik olan şey; ham maddeyi (gaz/Nafta) alıp en temel yapı taşlarına (etilen gibi ana monomerlere) dönüştürecek, çok büyük kapasiteli, yeni nesil “Cracker” tesislerinin sayısının azlığıdır.
Sayısal bir perspektif: Türkiye’nin petrokimya ithalatı yıllık bazda milyonlarca ton seviyesindedir. Örneğin; sadece polimer grubu ürünlerde (PE, PP vb.) ihtiyacın önemli bir kısmı dışarıdan gelirken, bu ürünleri yapacak olan “etilen” gibi ana hammaddelerin üretimi yerli kapasitenin çok üzerindeki talebi karşılamaya yetmiyor.
B. Ne Kadar Olması Lazım? (İhtiyaç Analizi)
“Ne kadar olması lazım?” sorusunun cevabı, Türkiye’nin sanayi büyüme hızıyla doğrudan ilişkilidir.
- Denge Noktası: İdeal senaryoda; plastik, tekstil, otomotiv ve ambalaj sektörlerinin tükettiği temel monomerlerin (Etilen, Propilen vb.) %100 yerli kaynaklarla veya çok düşük maliyetli hammadde girdileriyle üretilmesi gerekir.
- Stratejik Hedef: Türkiye’nin sanayi arzının büyümeye devam ettiği bir senaryoda, mevcut monomer üretim kapasitesinin en az 2-3 katına çıkarılması gerektiği endüstriyel raporlarda sıkça dile getiriliyor. Çünkü, bugün polimer üretiliyor ancak, o polimeri yapmak için gereken “atomlar” (monomerler) dışarıdan ithal ediliyor. Bu, yerli üretimin aslında bir nevi “dışa bağımlı işleme” düzeyinde tutulması demek oluyor.
C. Bu Fark Yeni Bir Tesis Kurmak İçin Kapasite Yaratıyor mu?
Kesinlikle evet. Ekonomik literatürde bu duruma “Garanti Talep” denir. Eğer bir ülkede mevcut üretim, toplam talebin çok altındaysa; orada yeni bir tesis kurmak için gereken “pazar payı” zaten hazır demektir.
- Rekabet Avantajı ve Lojistik
Yeni bir tesis kurmak için çok büyük sermaye gerekir. Mevcut “kapasite farkı” (arz açığı), yatırımcı için müthiş bir fırsattır; çünkü ürünün satılmama riski yoktur (pazar zaten bekliyor). Ancak yatırımcının bakacağı şey şudur: “Ben bu tesisi kurduğumda, Orta Doğu’dan gelen çok ucuz hammaddeyle üretilmiş petrokimya ürünleriyle fiyat olarak rekabet edebilecek miyim?”
- Kapasite ve Yatırım Maliyeti
Petrokimya tesisleri (özellikle “Cracker” denilen etilen ayrıştırma üniteleri) yüksek maliyetli yatırımlar gerektirir. Bu tesislerin kurulması, inşa edilmesi 4 ila 5 sene gibi bir süre aldığı gibi, işletilmesi de yüksek enerji maliyeti ister. Türkiye’deki mevcut yerli kapasite, sanayimizin büyüme hızıyla yarışacak düzeyde değildir.
- Hammadde (Girdi) Bağımlılığı
Petrokimya üretimi için gereken ana girdi ham petrol ve doğal gazdır. Türkiye, petrokimya tesislerini besleyecek kadar büyük miktarda ham petrol veya uygun türde doğal gaz üretimine sahip değildir. Dolayısıyla hammadde (petrol/gaz) dışarıdan ithal edildiği için, nihai ürün olan kimyasal da ithalat maliyetine maruz kalır.
- Ölçek Ekonomisi
Petrokimya, “ölçek ekonomisi” üzerine kuruludur. Bir tesis ne kadar devasa olursa, birim başına düşen maliyet o kadar düşer. Küresel devler (Orta Doğu ve ABD merkezli şirketler), çok ucuz enerji ve bol hammadde ile çok düşük maliyetle ürün üretip piyasaya sürüyorlar. Yerli üreticinin bu fiyatlarla rekabet etmesi, tesisin ham maddesi olan Nafta veya Doğal Gaz’a erişim fiyatlarının değişken ve yüksek olması nedeniyle, güçlük yaratmaktadır. Ancak, navlun ödemesi, bu konuda lehine bir avantaj olmaktadır.
Özetlenirse, Türkiye, petrokimya ürünlerini işleme ve son ürün haline getirme konusunda dünyada söz sahibi bir oyuncu olsa da; işin mutfağı olan temel kimyasal üretimi noktasında dışa bağımlıdır. İthalatın temel sebebi; yerli kapasite artış hızının, sanayinin hammaddeye olan talep artış hızının gerisinde kalmasıdır.
Yerli Üretimin Talebi Karşılama Oranları
Mevcut Yerli Üreticiler ve Kapasiteleri
| Tesis | Lokasyon | Kapasite (Mt/yıl) | Ana Ürünler |
|---|---|---|---|
| PETKİM | Aliağa, İzmir | 1,6 | PE, PP, PVC, PS, aromatikler |
| STAR Rafinerisi (SOCAR) | Aliağa, İzmir | Petrokimya ara ürünleri | Nafta, aromatikler |
| Tüpraş (İzmit, İzmir, Kırıkkale, Batman) | Çeşitli | Rafineri yan ürünleri | Nafta, propilen, aromatikler |
| Bayer (Covestro) | İstanbul | 0,05 | Polikarbonat, MDI |
| Diğer (küçük ölçekli) | Çeşitli | 0,2 | Masterbatch, kompaund |
Türkiye’de petrokimya üretimi ağırlıklı olarak PETKİM (Aliağa/İzmir) ve kısmen STAR Rafinerisi (SOCAR), Tüpraş‘ın yan ürünleri ile sınırlıdır. Birçok alt segmentte ülke tamamen dışa bağımlıdır.
Üretim Kapasitesi ve Karşılama Oranları
| Ana Ürün Grubu | Türkiye Tüketimi (Mt) | Yurt İçi Üretim (Mt) | Karşılama Oranı | Açık (Mt) |
|---|---|---|---|---|
| Polietilen (PE) | 2,8 | 0,4 | %14 | 2,4 |
| Polipropilen (PP) | 2,6 | 0,5 | %19 | 2,1 |
| Polyvinyl Chloride (PVC) | 1,1 | 0,25 | %23 | 0,85 |
| Polietilen Tereftalat (PET) | 0,9 | 0,1 | %11 | 0,8 |
| Sentetik Elyaf Hammaddeleri | 1,6 | 0,05 | %3 | 1,55 |
| Sentetik Kauçuk | 0,3 | 0,0 | %0 | 0,3 |
| Aromatikler (BTX) | 1,2 | 0,45 | %38 | 0,75 |
| GENEL TOPLAM | 10,5 | 1,75 | %17 | 8,75 |
Temel Bulgu: Türkiye, toplam petrokimya talebinin yaklaşık %17’sini kendi kaynaklarıyla karşılayabilmektedir. Özellikle sentetik kauçuk ve sentetik elyaf hammaddeleri alanlarında yerli üretim neredeyse sıfırdır. Bu oran, AB ortalaması olan %55–60’ın çok altındadır.
2020–2025 Dönemi Yıllık Petrokimya İthalatı (USD)
Aşağıdaki tablo, Gümrük Tarife İstatistik Pozisyonları (GTİP) 29.01–29.42 (organik kimyasallar) ve 39.01–39.14 (plastikler) bazında derlenen bazı ürünlerin, yıllık ithalat değerlerini göstermektedir:
| Yıl | Organik Kimyasallar (Milyar USD) | Plastikler (Milyar USD) | Toplam Petrokimya (Milyar USD) | Yıllık Değişim |
|---|---|---|---|---|
| 2020 | 8,2 | 9,4 | 17,6 | – |
| 2021 | 11,5 | 13,1 | 24,6 | ↑ %39,8 |
| 2022 | 13,8 | 14,7 | 28,5 | ↑ %15,9 |
| 2023 | 10,6 | 11,9 | 22,5 | ↓ %21,1 |
| 2024 | 10,9 | 12,6 | 23,5 | ↑ %4,4 |
| 2025 (Tahmini) | 11,3 | 13,4 | 24,7 | ↑ %5,1 |
Türkiye, Avrupa’nın en büyük 2., dünyanın en büyük 10. petrokimya tüketicisi konumundadır. Ancak yurt içi üretim, toplam talebi karşılayamamaktadır. Geri kalan kısım, başta polimerler (PE, PP, PVC), sentetik elyaf hammaddeleri ve aromatik türevleri olmak üzere ithalat yoluyla temin edilmektedir. Bu durum, Türkiye’nin 2020–2024 döneminde toplam 116,7 milyar ABD Doları’nı aşan petrokimya ürünü ithalatı yapmasına yol açmış, dış ticaret açığını derinleştirmiş ve üretici sanayinin rekabet gücünü tehdit etmiştir.
İthalatın Ürün Bazında Dağılımı (2024)
| Ürün Grubu | İthalat (Milyar USD) | Pay (%) | Başlıca Tedarikçiler |
|---|---|---|---|
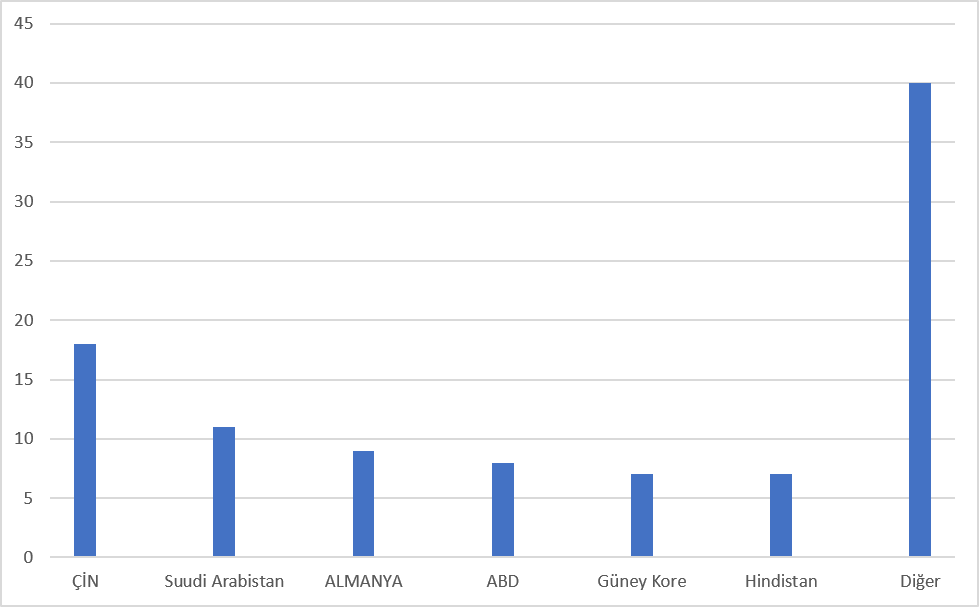
| Polietilen (PE) | 3,1 | %13,2 | S.Arabistan, ABD, G.Kore |
| Polipropilen (PP) | 2,6 | %11,1 | S.Arabistan, Mısır, Hindistan |
| Polyvinyl Chloride (PVC) | 1,3 | %5,5 | ABD, Mısır, Tayvan |
| Etilen, Propilen, Bütadien | 1,1 | %4,7 | G.Kore, Hollanda, Belçika |
| Sentetik Elyaf Hammaddeleri | 2,9 | %12,3 | Çin, Hindistan, Endonezya |
| Poliüretan hammaddeleri (MDI, TDI) | 1,4 | %5,9 | Almanya, Belçika, ABD |
| Aromatik Türevleri | 1,7 | %7,2 | Hindistan, Çin, G.Kore |
| PET, PS, Diğer Polimerler | 2,1 | %8,9 | Çin, G.Kore, Tayvan |
| Diğer organik kimyasallar | 7,3 | %31,2 | Çin, Almanya, ABD |
Coğrafi Tedarik Dağılımı-% (2024)
Talebin Sektörel Dağılımı
Bugün ve Gelecekte Talep
Mevcut Talep Yapısı (2024–2025)
Türkiye’nin yıllık petrokimya ürünleri tüketimi, 13–15 milyar ABD Doları düzeyindedir. Ana tüketim kalemleri ve oranları aşağıda özetlenmiştir:
$14,5 Mr 2024 Yıllık Tüketim (Tahmini)
%4,5 Ortalama Yıllık Büyüme (CAGR)
6,8 Mt Toplam Polimer Tüketimi (2025)
~170 kg Kişi Başı Plastik Tüketimi
Gelecek Projeksiyonu (2025–2035)
| Yıl | Tüketim (Milyar USD) | Polimer Hacmi (Mt) | Büyüme Dinamiği |
|---|---|---|---|
| 2025 | 14,5 | 6,8 | Mevcut trend |
| 2030 | 19,0 | 8,6 | Orta vadeli projeksiyon |
| 2035 | 24,5 | 10,8 | Uzun vadeli projeksiyon |
Önümüzdeki 10 yılda talebin ~%70 artması beklenmektedir. Bu artışta en önemli tetikleyiciler:
- Avrupa’da “re-shoring” (yerli üretime dönüş) trendi ile Türkiye’nin üretim üssü olması
- Ambalaj, lojistik ve e-ticaret sektörlerindeki hızlı büyüme
- Elektrikli araç ve batarya üretimi için yeni nesil polimerlere artan talep
- Yeşil hidrojen ve kimyasal geri dönüşüm teknolojilerine yönelik yatırımlar
- Sentetik tekstil elyafı talebinin sürmesi (Türkiye dünyanın 4. büyük tedarikçisi)
Yeni Tesis Yapımı Gerekliliği ve Strateji
Dışarıdan ithal doğal gaz kullanarak bile olsa bir petrokimya tesisi kurmak, Türkiye ekonomisine sadece “bir şeyler” kazandırmakla kalmaz; sanayinin çehresini değiştirecek bir “katma değer zinciri” oluşturur.
Bunun nedenleri ve ekonomik mekanizmasıyla adım adım açıklayarak netleştirelim:
1. “Düşük Katma Değerli İthalat” yerine “Yüksek Katma Değerli Üretim”
Şu anki temel sorun, bitmiş ürünün (örneğin bir plastik ambalajın veya PVC borunun) ithal edilmesidir.
- Senaryo A (Mevcut Durum): Doğrudan plastik granülü ve plastik ürün ithal ediliyor. Paranın tamamı dışarı gidiyor, içinde hiçbir yerli işçilik veya mühendislik emeği yok.
- Senaryo B (İthal Gazla Üretim): Doğal gaz ithal ediliyor ama, bir tesiste Etilen’e, sonra Polietilen’e, sonra da ambalaja dönüştürülüyor.
Buradaki kritik fark şudur: Kullanılan doğal gazın üzerine; teknoloji, işçilik, mühendislik, enerji ve lojistik maliyetleri eklenerek, ürünün değeri örneğin 10 katına çıkarılıyor. Yani 1 birimlik gaz ithal edip, ondan 10 birimlik ürün elde ediliyor. Bu, dış ticaret açığını kapatmaya yardımcı olan “katma değer”dir.
2. Sanayide Domino Etkisi (Downstream – İleri Sanayi)
Bir petrokimya tesisi kurulduğunda, sadece o tesis kazanç sağlamaz. O tesisten çıkan ham maddeye muhtaç olan binlerce alt sektör canlanır:
- Ambalaj üreticileri hammaddeye daha yakın ve stabil olur.
- Otomotiv yan sanayii plastik aksam üretmek için yerli kaynağa güvenir.
- Tekstil sektörü sentetik lif üretimi için ham madde bulur.
Bu durum, sadece bir fabrika değil, devasa bir “sanayi ekosistemi” yaratır. Bu ekosistemin içindeki her bir küçük atölye, o tesisten gelen hammaddeyle daha rekabetçi hale gelir.
3. İstihdam ve Teknoloji Transferi
Yeni bir petrokimya tesisi; kimya mühendisinden operatöre, bakım teknisyeninden lojistik uzmanına kadar binlerce nitelikli ve vasıfsız iş gücü demektir. Ayrıca bu tesislerin işletilmesi için gereken yüksek teknoloji, yerli mühendislik kabiliyetlerini geliştirir.
4. Ancak “Risk” Nerede? (Madalyonun Diğer Yüzü)
İthal doğal gazla üretim yapmanın çok kritik bir zayıf noktası vardır: Fiyat Volatilitesi ve Bağımlılık.
- Maliyet Riski: Eğer ithal edilen doğal gazın fiyatı dünyada aniden yükselirse (Rusya-Ukrayna savaşı örneğinde olduğu gibi), üretim maliyetide fırlar. Yerli gaz kullanan bir tesis bu şoku daha kolay atlatırken, tamamen ithal gaza bağımlı tesis, küresel enerji krizlerinde zarar edebilir.
- Dış Ticaret Dengesi: Doğal gaz ithalatı artacaktır. Eğer üretilen kimyasalın değeri, ithal edilen gazın maliyetinden ve yarattığı ek yükten çok daha yüksek değilse, dış ticaret açığını kapatmak yerine “enerji faturası”nı büyütebilir.
Özetlenirse, ithal doğal gazla olsa dahi petrokimya tesisi kurmak; “Ham maddeyi (gaz) alıp, üzerine yüksek teknoloji ve işçilik ekleyerek çok daha değerli bir ürün (kimyasal/plastik) satmak” demektir.
Bu strateji, Türkiye’nin sanayisini “montajcı” konumundan çıkarıp “üretici/dönüştürücü” konumuna yükseltmek için doğru ve gerekli bir ara adımdır. İdeal olan ise, bu süreci zamanla yerli doğal gaz veya daha ucuz enerji kaynaklarıyla destekleyerek, dışa bağımlılığı kademeli olarak azaltmaktır. Unutulmamalı ki, 20 Milyar $ bandına yaklaşan yıllık Petrokimya ithalatı, dış ticaret açığını genişleten en büyük kalemlerden biridir.
Vizyon: “2030 Stratejik Hedef”
Yerli üretim karşılama oranını %17 → %45’e çıkarmak, petrokimya ithalatını yıllık 5–7 milyar ABD Doları azaltmak, sektör GSYH katkısını iki katına çıkarmak ve AB’nin en büyük 3 petrokimya üreticisi arasına girmek.
Bu hedefe ulaşmak için gereken yatırım: 30–35 milyar ABD Doları (özel sektör + kamu + uluslararası ortaklık).
Kritik Eşik: Karar alma süresi “kısa”dır. 2025–2028 dönemi, Türkiye’nin petrokimya bağımsızlığı yolunda ya sıçrama tahtası ya da kaçırılmış fırsat olacaktır.
Tesislerin Yatırım Detayları ve Stratejileri
| Tesis / Bölge | Şehir | Durum | Kapasite (Mt/yıl) | Ana Faaliyet | Stratejik Avantaj |
|---|---|---|---|---|---|
| Aliağa Mega Hub | İzmir | Aktif + Genişleme | 3,0 | PETKİM, STAR, SOCAR | Ege liman erişimi, Hazar bağlantısı |
| Ceyhan CPEB | Adana | Planlanan (2028-2032) | 1,5 | Olefin kompleksi | Akdeniz limanı, Basra Körfezi boru hatları |
| Tüpraş İzmit | Kocaeli | Aktif + SAF Yatırımı | 11,0 (rafineri) | Nafta, SAF | Sanayi yoğunluğu, lojistik |
| Tüpraş İzmir | İzmir | Aktif | 11,9 (rafineri) | Petrokimya ara ürünleri | Aliağa’ya yakınlık |
| Mersin Petrokimya | Mersin | Planlanan (2030+) | 0,8 | Yaşar Holding JV | Doğu Akdeniz lojistiği |
| Körfez Bölgesi | Kocaeli/Sakarya | Geliştirme aşaması | 1,2 | Polimer üretimi | OSB altyapısı |
| Antalya Depolama | Antalya | Planlanan (2027) | 1 milyon m³ | SOCAR Terminal | Akdeniz ticaret hub |
| Karadeniz Lojistik | Trabzon | Uzun vadeli (2035+) | Lojistik | Dağıtım üssü | Karadeniz hinterlandı |
Kritik Dönüm Noktaları Takvimi
| Tarih | Milestone | Sorumlu Kurum | Önemi |
|---|---|---|---|
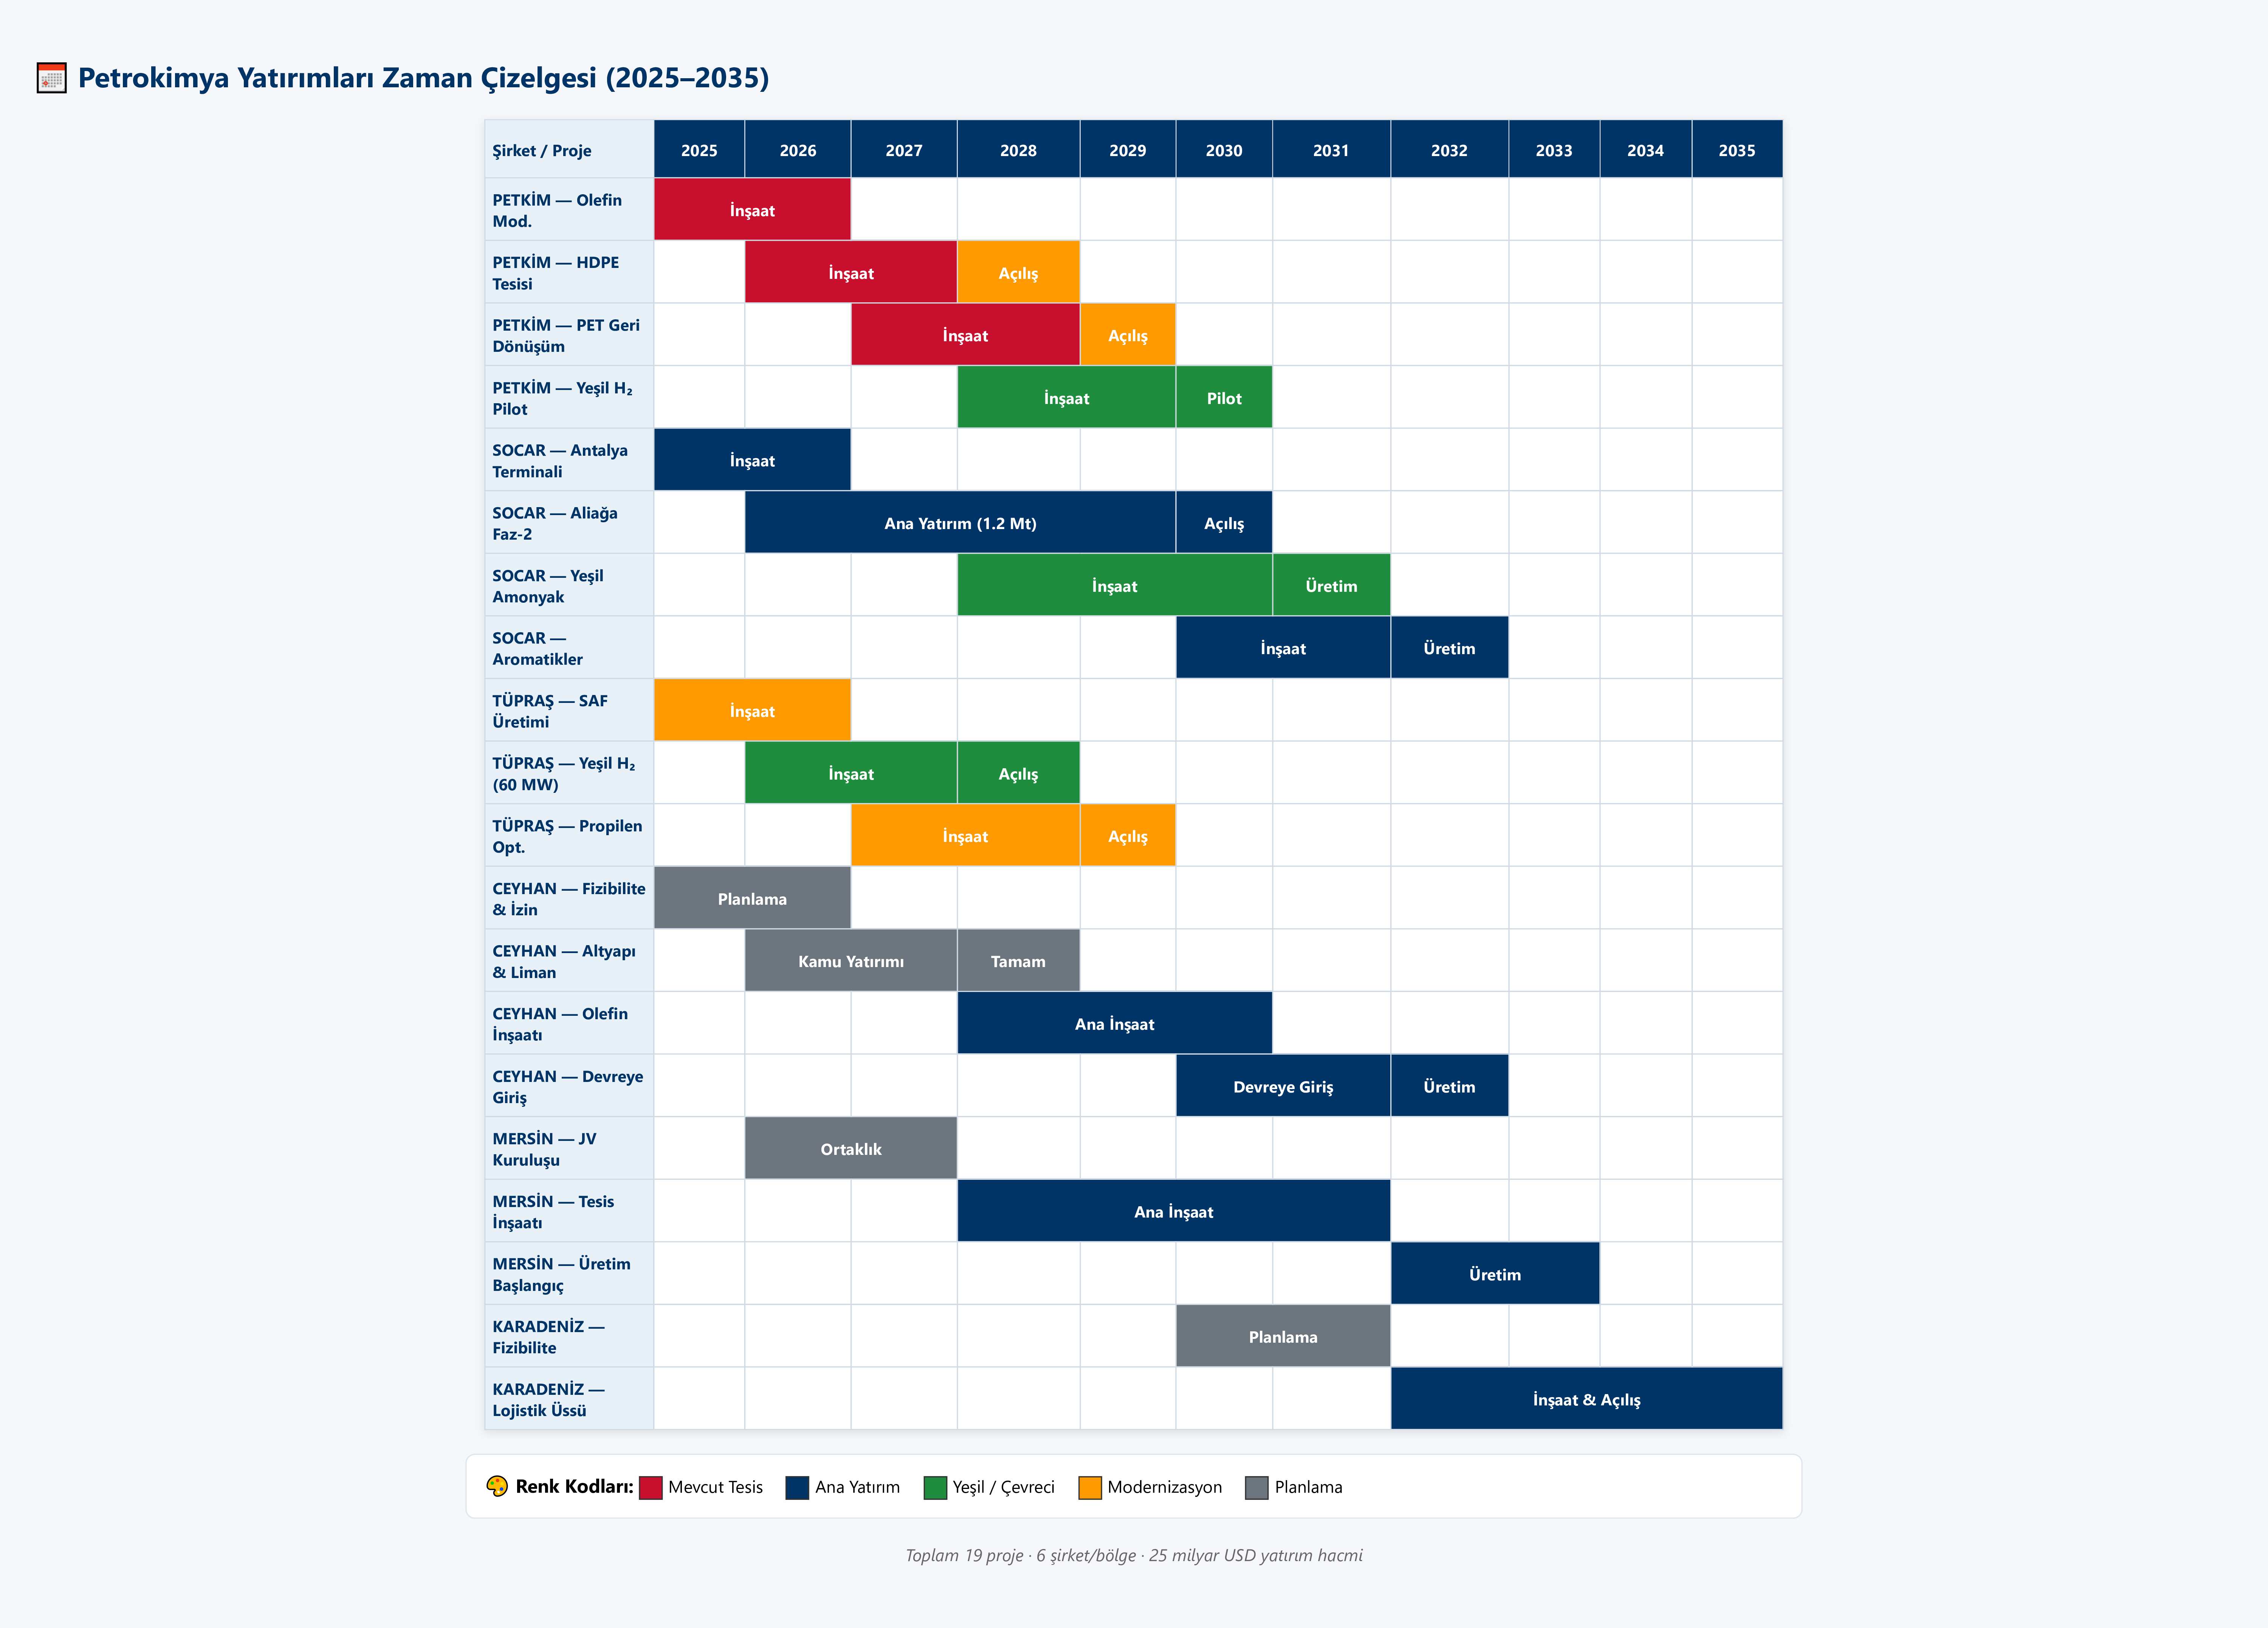
| Q1 2026 | Ceyhan CPEB yatırımcı seçimi final | ETKB + Özel Sektör | 🚨 Kritik karar |
| Q2 2026 | PETKİM Olefin Modernizasyonu temel atma | PETKİM | İlk somut adım |
| Q4 2026 | SOCAR Antalya Terminali açılış | SOCAR | Lojistik dönüm noktası |
| Q2 2027 | CBAM pilot uygulaması başlangıcı | AB + Ticaret Bakanlığı | Karbon yönetimi |
| Q4 2027 | PETKİM Olefin Mod. devreye girişi | PETKİM | İlk büyük üretim artışı |
| Q1 2028 | Tüpraş SAF üretimi başlangıcı | Tüpraş | Yeşil yakıt hedefi |
| Q3 2028 | Ceyhan CPEB altyapı tamamlanma | Kamu | Yatırımcı çekim eşiği |
| Q4 2028 | PETKİM HDPE tesisi açılışı | PETKİM | İthal ikamesi başlangıcı |
| Q2 2030 | CBAM tam uygulama | AB | Rekabet eşiği |
| Q3 2030 | SOCAR Aliağa Faz-2 tamamlanma | SOCAR | Kapasite +1.2 Mt |
| Q4 2030 | Ceyhan CPEB Olefin devreye girişi | Konsorsiyum | Ana oyun değiştirici |
| 2032 | Yerli üretim %35 eşiği | Tüm sektör | Stratejik hedef |
| 2033 | Mersin tesisi üretim başlangıcı | Yaşar Holding | Doğu Akdeniz güçlenir |
| 2035 | Karadeniz lojistik üssü açılışı | Kamu-Özel | Hinterland güçlenir |
Yatırım Zaman Çizelgesi (2025–2035)
Aşağıdaki zaman çizelgesi, tüm büyük petrokimya yatırımlarının planlanma, inşaat ve devreye giriş aşamalarını göstermektedir.
Neler Yapılmalı? Stratejik Yol Haritası
A. Kısa Vadede (0–2 Yıl) – Acil Tedbirler
- Yatırım Teşvik Sisteminin Revizesi: PETKİM örneğinde olduğu gibi, mega petrokimya yatırımlarına özel vergisel muafiyet, enerji desteği ve hızlı izin mekanizmaları sağlanmalı.
- Ceyhan Petrokimya Endüstri Bölgesi’nin (CPEB) hızlandırılması: Adana/Yumurtalık’ta planlanan entegre kompleks için altyapı ve ortak alanlar ivedilikle tamamlanmalı.
- Mevcut Rafineri Entegrasyonu: Tüpraş ve STAR rafinerilerinin nafta/aro çıktıları, doğrudan petrokimya tesislerine yönlendirilmeli.
- Stratejik Ürün Listesi: Kritik polimerler (özellikle yüksek yoğunluklu PE, mühendislik plastikleri) için gümrük tarifesi gözden geçirilmeli.
B. Orta Vadede (2–5 Yıl) – Yapısal Dönüşüm
- Yeni Nesil Petrokimya Kompleksleri: En az 3 milyon ton/yıl olefin kapasitesine sahip entegre tesislerin devreye alınması (GAP, Körfez ve Akdeniz bölgelerinde).
- Hammadde Güvenliği: Orta Doğu, Hazar ve Afrika’dan nafta, LPG ve doğalgaz tedarikinde uzun vadeli anlaşmalar (LTA) çoğaltılmalı.
- Geri Dönüşüm Ekonomisi: Mekanik ve kimyasal geri dönüşüm tesisleri teşvik edilerek recycled-content hedefi konulmalı (2030’a kadar %30 geri dönüştürülmüş içerik).
- Ar-Ge ve Mühendislik Plastikleri: Üniversite-sanayi işbirliği ile biyopolimer, kompozit ve özel kimyasallar alanında Ar-Ge ekosistemi güçlendirilmeli.
- Yetkin İnsan Kaynağı: Proses mühendisliği, katalizör ve polimer bilimi alanlarında nitelikli mühendis yetiştirilmesi.
Yeni Bir Petrokimya Tesisinin Hızla Hayata Geçirilmesine Yönelik Stratejik Öneri
GİRİŞ VE GEREKÇE
Türkiye, son on yılda petrokimya ürünlerinde artan iç talep ve ihracat potansiyeline karşın, yerli üretim kapasitesi yetersiz kalmıştır. Ülkenin poliolefin (polietilen, polipropilen) ve diğer temel petrokimya türevlerindeki net ithalatçı konumu, cari açığı büyüten ve sanayinin rekabet gücünü zayıflatan kronik bir yapısal sorundur.
Bu açığı kapatmaya yönelik yeni tesis kurulumu ile ilgili özel sektörün; bazı iyi niyet beyanları ve girişimleri olsa da, süreç yavaş ilerlemekte; arsa tahsisi, yatırımcı konsorsiyumunun oluşması, finansman modelinin tam olarak netleşmesi gibi konulardaki belirsizlikler nedeniyle somut bir kuruluş faaliyetine geçilemediği görülmektedir.
Bu durum, kamu iradesinin ve deneyiminin devreye girmesini akla getirmektedir. Türkiye’nin PETKİM (Aliağa, 1985), Yarımca Petrokimya Tesisleri, Kırıkkale Rafinerisi ve daha pek çok büyük ölçekli sanayi tesisini sıfırdan kurmuş, işletmeye almış ve uzun yıllar yaşatmış deneyimli mühendis ve yöneticileri mevcuttur. Bu insan kaynağı, yeni bir petrokimya tesisinin planlanması ve hayata geçirilmesi için en büyük sermayedir.
Bu birikimin mobilize edilmesine, hızlı bir fizibilite sürecinin başlatılmasına ve uluslararası finansmanın devreye alınıp tesis inşaatına hızla başlanmasına yönelik bazı hususlar aşağıda incelenmektedir.
1. ÇEKİRDEK PROJE GRUBUNUN OLUŞTURULMASI
1.1. Yapılanma Modeli
Ceyhan başta olmak üzere, yıllardır beklemede olan petrokimya yatırımlarının hızlandırılması için deneyimli eski yöneticilerden ve uzman mühendislerden oluşan, görev tanımı net, tam zamanlı çalışan bir “Petrokimya Yatırım Yönlendirme Grubu” kurulur.
1.2. Grup Bağlılığı
Grup doğrudan TPAO (Türkiye Petrolleri Anonim Ortaklığı) bünyesine bağlanmalıdır. TPAO’nun tercih edilme gerekçeleri:
- TPAO, uluslararası petrol ve gaz projelerinde derin deneyime sahip bir kamu kuruluşudur.
- TPAO, mühendislik, proje yönetimi ve uluslararası finansman müzakere yetkinliği açısından en uygun yapıdır.
- Enerji ve Tabii Kaynaklar Bakanlığı’na doğrudan bağlı olması, karar alma süreçlerini hızlandırır.
- TPAO’nun offshore ve onshore büyük projelerdeki proje kredisi (project finance) tecrübesi, uluslararası finans kuruluşlarıyla müzakereyi kolaylaştırır.
1.3. Gruptaki Temel Roller
| Rol | Sorumluluk |
| Proje Genel Koordinatörü | Genel strateji, kurumlar arası koordinasyon, üst düzey raporlama |
| Proses Mühendisliği Lideri | Feedstock seçimi, proses seçimi (steam cracker, PDH vb.), ürün portföyü |
| Mekanik ve Statik Ekipman Lideri | Reaktör, kolon, ısı eşanjörü, basınçlı kap tasarımı ve tedarik süreçleri |
| Elektrik ve Enstrüman Lideri | Enerji dağıtımı, DCS/ESD sistemleri, enstrümantasyon planlaması |
| Saha ve Altyapı Lideri | Saha seçimi, soğutma suyu, liman/lojistik, inşaat yönetimi |
| Finansman ve Hukuk Danışmanı | Uluslararası kredi müzakereleri, EPC kontratları, çevresel uyum |
1.4. İşe Alım Prensibi
Grupta görev alacak kişilerin tamamı daha önce büyük ölçekli rafineri, petrokimya veya doğal gaz tesisi projelerinde aktif rol almış, en az 20-25 yıllık saha deneyimine sahip olması şartı aranmalıdır.
2. FİZİBİLİTE ÇALIŞMASININ HIZLA BAŞLATILMASI
2.1. Pazar ve Talep Analizi (0-6 Ay)
Amaç: Tesisin ne üreteceğini, kime satacağını, hangi büyüklükte olacağını belirlemek.
Çalışmalar şu sorulara yanıt aramalıdır:
- Türkiye’nin güncel poliolefin (PE, PP), aromatik (PX, PTA), olefin türevleri talebi nedir?
- Önümüzdeki 15-20 yılda sektörel bazda (ambalaj, tekstil, otomotiv, inşaat, gübre, sağlık) talep artışı ne olacaktır?
- İthalat bağımlılığı hangi ürünlerde en yüksektir ve yerli üretimle ikame edilebilecek segmentler nerelerdir?
- Bölgesel ihracat potansiyeli (AB, Orta Doğu, Kuzey Afrika, Türk Cumhuriyetler) hangi ürünlerde güçlüdür?
Çıktı: Ürün portföyü, kapasite büyüklüğü ve pazar projeksiyonu.
2.2. Saha Seçimi ve Altyapı Etüdü (3-9 Ay)
Amaç: Tesisin kurulacağı coğrafyayı bilimsel kriterlere göre belirlemek.
Değerlendirme kriterleri:
| Kriter | Açıklama |
| Rafineri entegrasyonu | Mevcut rafineriye yakınlık (feedstock tedariki: Nafta, Doğal Gaz, reformer off-gas) |
| Doğal gaz boru hattı | Ana iletim hatlarına mesafe (ethan cracker alternatifleri için) |
| Soğutma suyu | Deniz kıyısı, büyük nehir veya derin kuyu suyu potansiyeli |
| Liman ve lojistik | Dökme yük elleçleme kapasitesi, ihracat limanına mesafe |
| Pazara yakınlık | Başlıca tüketim merkezlerine (İstanbul, İzmir, Gaziantep, Bursa) uzaklık |
| Enerji altyapısı | Yüksek gerilim hattı bağlantısı, doğal gaz basınç düşürme istasyonu |
| Çevresel ve sosyal uygunluk | ÇED gereklilikleri, yerel yönetim desteği, istihdam potansiyeli |
| Afet riski | Deprem, sel, heyelan gibi doğal afet risklerinin değerlendirilmesi |
Kısa listeye alınacak aday bölgeler:
- Ceyhan / Adana (Akdeniz kıyısı, mevcut rafineri, Ceyhan Terminali yakınlığı)
- Aliağa / İzmir (PETKİM ve STAR mevcut altyapısı, liman)
- Yarımca / Kocaeli (rafineri ve liman yakınlığı, sanayi altyapısı)
- Mersin / İskenderun Körfezi (lojistik ve bölgesel ihracat potansiyeli)
- Aras Gümrük Bölgesi / Doğu Anadolu (Nahçıvan-İran hattına yakınlık, ihracat)
- Kırıkkale Rafinerisi yakınları
Çıktı: 1-2 aday saha için detaylı altyapı etüd raporu.
2.3. Proses Teknolojisi ve Konfigürasyon Seçimi (6-12 Ay)
- Nafta cracker mı, PDH (propane dehydrogenation) mı, ethane cracker mı?
- Aromatikler (BTX) üretimi entegre mi olacak?
- Polimer ünitesi (PE, PP) doğrudan entegre mi, yoksa bağımsız mı?
- Lisansör seçenekleri (Lummus, Honeywell UOP, LyondellBasell, INEOS vb.)
Çıktı: Konfigürasyon seçimi ve proses blok diyagramı.
2.4. Çevresel ve Sosyal Etki Değerlendirmesi (ÇED) (9-15 Ay)
- 2872 sayılı Çevre Kanunu ve ilgili yönetmeliklere uyum
- AB Yeşil Mutabakat ve CBAM uyumu
- Karbon yoğunluğu ve emisyon azaltım planı
3. ULUSLARARASI FİNANSMAN STRATEJİSİ
3.1. Finansman Yapısının Tasarlanması (12-18 Ay)
Yeni bir petrokimya tesisi büyük ölçekli, uzun vadeli ve yüksek sermaye yoğunluğu gerektiren bir yatırımdır. Bu nedenle tek bir kaynak yerine çok kaynaklı, kademeli ve risksiz bir finansman yapısı kurulmalıdır.
(a) Uluslararası Kurumsal Krediler
Aşağıdaki kuruluşlara eş zamanlı müracaat yapılmalıdır:
| Kuruluş | Rolü |
| Dünya Bankası (IBRD/IDA) | Uzun vadeli, düşük faizli kredi; altyapı ve sanayi yatırımlarında deneyimli |
| Avrupa İmar ve Kalkınma Bankası (EBRD) | Türkiye’de aktif; özel sektör ve kamu ortaklıklarına destek |
| Asya Altyapı Yatırım Bankası (AIIB) | Asya odaklı; büyük sanayi projeleri için uygun |
| İslam Kalkınma Bankası (IsDB) | Sukuk ve İslami finansman seçenekleri |
| Japonya Uluslararası İşbirliği Bankası (JBIC) | Japon teknoloji transferiyle birlikte kredi imkânı |
| KfW / Alman Kalkınma Bankası | Alman teknoloji lisansörleriyle entegre kredi |
| Eximbank’lar (ABD, İtalya, Fransa, Kore) | Ekipman tedarikiyle bağlantılı krediler |
(b) Uluslararası Tahvil Piyasaları
- Türkiye’nin yatırım yapılabilirlik notuna göre proje tahvili (project bond) ihracı değerlendirilmeli.
- Yeşil tahvil (green bond) veya sürdürülebilirlik bağlantılı tahvil (sustainability-linked bond) ihracı, maliyet avantajı sağlayabilir.
(c) Yerli Finansman
- Türkiye Varlık Fonu (TVF), Hazine, kamu bankaları ve özel bankalardan özkaynak ve düşük maliyetli kredi sağlanmalı.
- İstirak modeli: TPAO + kamu bankaları + yerli sanayi kuruluşları konsorsiyumu.
(d) Özel Sektör Katılımı
- Yerli petrokimya tüketicileri (ambalaj, tekstil, otomotiv firmaları) çıpa müşteri (off-taker) ve özkaynak ortağı olarak dahil edilmeli.
- Bu, tesisin pazar garantisini güçlendirir ve bankalar için risk algısını azaltır.
3.2. Kaba Maliyet Hesabı (Class IV Estimate)
Fizibilite aşamasının sonuna kadar ±%30 doğruluk payı ile bir ön maliyet tahmini hazırlanmalıdır:
| Maliyet Kalemi | Tahmini Payı |
| Proses ekipmanı (reaktör, kolon, ısı eşanjörü, kompresör) | %30-35 |
| Borulama, valfler, fittingler | %10-15 |
| Elektrik ve enstrümantasyon | %10-12 |
| İnşaat ve saha hazırlığı | %10-15 |
| Mühendislik ve lisans | %8-10 |
| Proje yönetimi ve kontrollük | %5-7 |
| Beklenmedik giderler (contingency) | %10-15 |
Örnek ölçek: 1,0 milyon ton/yıl poliolefin kapasiteli bir entegre tesisin toplam yatırım maliyeti günümüz koşullarında 3,5-5,0 milyar ABD doları aralığında öngörülmektedir.
3.3. İç-Dış Döviz İhtiyacı
- Proses ekipmanı ve lisans bedellerinin büyük kısmı döviz (USD/EUR) bazındadır.
- İnşaat, işçilik ve yerli mühendislik hizmetleri TL bazındadır.
- Finansman yapısı bu iki kalemi dengeleyecek şekilde kurgulanmalıdır.
4. UYGULAMA TAKVİMİ (ÖNERİ)
| Aşama | Süre | Tamamlanma |
| Çekirdek proje grubunun kurulması | 0-1 ay | 1. ay |
| Pazar ve talep analizi | 0-6 ay | 6. ay |
| Saha seçimi ve altyapı etüdü | 3-9 ay | 9. ay |
| Proses seçimi ve konfigürasyon | 6-12 ay | 12. ay |
| ÇED süreci | 9-15 ay | 15. ay |
| Ön maliyet ve fizibilite raporu | 12-15 ay | 15. ay |
| Uluslararası kredi başvuruları | 12-18 ay | 18. ay |
| Detay mühendislik ve EPC ihalesi | 18-30 ay | 30. ay |
| İnşaat ve montaj | 30-66 ay | 66. ay |
| Devreye alma ve performans testleri | 66-72 ay | 72. ay |
| Ticari üretim başlangıcı | 72. ay | 6. yıl |
Yukarıda gösterilen süreler, bol miktarda / güvenli tarafta kalınarak seçilmiştir. İyi bir planlama, deneyimli bir proje yönetimi ve ustaca seçilmiş ekip üyeleri ile, bu süreleri kısaltmak mümkündür. Buradaki en büyük sorun, dış finansmanın zamanında sağlanmasıdır.
5. RİSK YÖNETİMİ
5.1. Temel Riskler
- Feedstock fiyat dalgalanması: Uzun vadeli nafta/LPG/Doğal Gaz tedarik sözleşmeleriyle kontrol edilmelidir.
- Teknoloji lisans riski: Birden fazla lisansörle çalışılarak bağımlılık azaltılmalıdır.
- Çevresel risk: AB CBAM ve emisyon düzenlemelerine erken uyum planlanmalıdır.
- Pazar riski: Off-take sözleşmeleri ve ihracat anlaşmaları önceden imzalanmalıdır.
- İnşaat gecikmesi: Sabit fiyatlı (Anahtar teslimi) sözleşme modeli tercih edilmelidir(Bu durumda şartnameler detaylı hazırlanır). Yüksek enflasyon nedeni ile müteahhitler bu tür bir bir sözleşmeyi kabul etmezler ise, “Maliyet+Sabit Ödeme” şekli de düşünülebilir.
- Döviz kuru riski: Finansman yapısında doğal hedge oluşturulmalıdır.
5.2. Hafifletici Stratejiler
- Çok aşamalı kapasite kazanımı: Tesis tek seferde değil, modüller halinde devreye alınarak erken gelir elde edilebilir.
- Çıpa müşteri modeli: Yerli sanayi kuruluşları, tesis ürünlerinin uzun vadeli satın alma garantisi verirler.
- Kamusal garanti mekanizması: Yatırımın ilk yıllarında Hazine garantisi, uluslararası kredi kuruluşlarının ilgisini artıracaktır.
6. BEKLENTİLERİN ÖZETİ
Bu eylem planının başarıyla uygulanması halinde:
- 4 ila 5 yıl içerisinde Türkiye’nin yerli petrokimya kapasitesine 1 milyon ton/yıl düzeyinde bir ek katkı sağlanacaktır.
- Yıllık 1,5-2 milyar ABD doları düzeyinde petrokimya ithalatının ikame edilmesi mümkün olacaktır.
- Doğrudan 3.000-5.000, dolaylı 15.000-20.000 istihdam yaratılacaktır.
- Türkiye’nin bölgesel petrokimya üreticisi konumu pekişecek, ihracat gelirleri artacaktır.
- Mühendislik ve proje yönetimi know-how’ı yeniden canlanacak; bu alanda yeni bir nesil mühendis yetişecektir.
Özetlenirse, Türkiye, mevcut talep, coğrafi konum, deneyimli insan kaynağı ve devlet iradesi unsurlarının bir arada olduğu nadir bir dönemden geçmektedir. Bu unsurların bir araya getirilmemesi, sadece ekonomik değil, stratejik bir kayıp olacaktır.
Özel sektör girişimlerinin uzun yıllara yayılması, kamu öncülüğünde ve uluslararası finansmanla desteklenen bir modelin gerekliliğini açıkça ortaya koymaktadır. TPAO koordinasyonunda kurulacak deneyimli bir proje grubu, Türkiye’nin onlarca yıllık sanayi birikimini yeniden sahneye taşıyacak ve ülkeyi petrokimya alanında bölgesel bir üs haline getirecek en gerçekçi yoldur.
NETİCE
Türkiye’nin petrokimya alanındaki yapısal bağımlılığı, ekonomik güvenlik, sürdürülebilir büyüme ve küresel rekabetçilik açısından kritik bir meseledir. Mevcut durumun devam etmesi, Türkiye’nin 2030’a kadar ek 100+ milyar ABD Doları ithalat faturasıyla karşı karşıya kalması anlamına gelmektedir.
Ancak doğru politikalar, stratejik yatırımlar ve kamu-özel sektör işbirliği ile Türkiye, 5–10 yıl içinde:
- Dışa bağımlılığı yarıya indirebilir,
- Katma değerli kimyasallarda küresel oyuncu olabilir,
- Avrupa’nın yeni petrokimya merkezi haline gelebilir,
- Yeşil dönüşümde öncü bir “low-carbon chemicals hub” olabilir.
- Döngüsel Ekonomi Yasası: Plastik atık, geri kazanım ve “üreticinin sorumluluğu” ilkesi yasal zemine kavuşturulur.
- Yüksek Katma Değerli Kimyasallara Geçiş: Ton başına 1000–3000 USD değerinde özel kimyasallar, farmasötik ara ürünler, elektronik kimyasalları üretimi.
- Yeşil Petrokimya Dönüşümü: Elektrikli kraking (e-cracker) teknolojileri için pilot yatırımlar, yeşil hidrojen bazlı amonyak, metanol ve sentetik yakıt üretimi
KAYNAK
- TÜİK – Dış Ticaret İstatistikleri (GTİP 29 ve 39 fasılları)
- Ticaret Bakanlığı – İthalat Verileri
- Enerji ve Tabii Kaynaklar Bakanlığı (ETKB) – Enerji Piyasası Raporları
- PETKİM – Yıllık Faaliyet Raporları
- TOBB – Türkiye Kimya Sektör Meclis Raporları
- İKMİB (İstanbul Kimyevi Maddeler ve Mamulleri İhracatçıları Birliği)
- ACC (American Chemistry Council) – Global Petrochemical Capacity Reports
- ICIS, S&P Global Platts – Petrochemical Market Analysis
- OECD – Petrochemical Sector Outlook
- Sanayi ve Teknoloji Bakanlığı – 12. Kalkınma Planı (2024–2028)

