2025 Verileri ve Çözüm Yolları Işığında Bir Analiz
Not: Bu çalışmada ele alınan “Türkiye sanayisinin yapısal dönüşüm ihtiyacı”, hem görsel hem de yazılı basın mecralarında çeşitli dönemlerde farklı perspektiflerle detaylıca işlenmiş bir konudur. Mevcut metin, söz konusu literatürdeki tartışmaları sentezleyen ve güncel veriler ışığında konuyu hatırlatan bir “tekrar” niteliği taşımaktadır.
Giriş: Sanayi İhracatındaki Paradoks
Türkiye sanayisi, 2025 yılı itibarıyla ihracat hacmi bakımından tarihi rekorlar kırmaya devam etse de, bu büyüme beraberinde kritik bir yapısal sorunu da getirmektedir: Net döviz kazancı problemi. Sanayi üretimi ve ihracatı yükselirken, imalat sanayisinin dış ticaret dengesi açık vermekte, elde edilen döviz girdisi yüksek ithal girdi maliyetleri nedeniyle ülke dışına çıkmaktadır.
2025 Yılı Verileriyle Mevcut Durum
2025 yılı resmi verilerine (TÜİK, Ticaret Bakanlığı, TİM) bakıldığında tablonun iki farklı yüzü olduğu görülmektedir:
- İhracat Rekoru: Sanayi ihracatı 194,8 milyar $ ile tüm zamanların rekorunu kırmıştır.
- Dış Ticaret Açığı: Toplam mal ihracatı (273,4 milyar) ve ithalatı (365,5 milyar) kıyaslandığında genel açık 92,1 milyar $ seviyesindedir. Daha da kritiği; imalat sanayisi bazında yaklaşık 41,3 milyar dolarlık bir dış ticaret açığı oluşmuştur.
Sektörel Ayrışma: Sanayi geneli negatif seyretse de, bazı alt sektörler Türkiye’nin “net döviz kazananları” olarak öne çıkmaktadır. 2025 yılında Hazır Giyim ve Tekstil (~+15,8 milyar) ile Gıda Sanayisi (+10,5 milyar) en güçlü net pozitif katkıyı sağlayan sektörler olmuştur.
Sorunun Özü: İthal Girdi Bağımlılığı
Türkiye’nin sanayi üretimindeki temel darboğaz, “ithal girdi yoğunluğudur.” Üretilen ihracat malının büyük bir kısmı; çip, yarı iletken, özel kimyasal ve hassas makine parçaları gibi ithal ara mallarına ve CNC tezgahları gibi sermaye mallarına dayanmaktadır. Bu durum, döviz girdisinin üretim aşamasında geri çıkmasına neden olmakta ve sanayinin net kazancını sınırlamaktadır.
Vaka Analizi: Otomotiv Sektörü ve Yerli Katkı Oranları
Türkiye’de motorlu araçlar üretim sektörü, ülkenin sanayi ekosisteminin en stratejik sütunlarından biri konumunda olup dış ticaret dengesinin temel itici güçlerinden birini oluşturmaktadır. Türkiye, otomotiv alanında sadece bir montaj üssü değil; yüksek kapasiteli, çok katmanlı bir üretim merkezi olarak küresel pazarda yer almaktadır. Özellikle Avrupa Birliği pazarındaki yüksek hacimli sevkiyatlar, motorlu araç ve yedek parça ihracatı aracılığıyla cari açığın dengelenmesinde kritik bir rol oynamaktadır.
Sektörün en temel rekabet avantajı olan “yan sanayi” yapısı; metal işleme, plastik, elektronik, cam ve lastik gibi onlarca alt sektörü eş zamanlı olarak harekete geçirmektedir. Bu ekosistem sayesinde binlerce KOBİ doğrudan veya dolaylı yoldan ihracat ağına dahil olmaktadır.
Özetle otomotiv sektörü; yalnızca araç satışı değil, aynı zamanda istihdam yaratma, teknoloji transferi ve döviz girdisini maksimize etme stratejisinin odak noktasıdır. Bu stratejik hedeflerin tam anlamıyla gerçekleşmesi için öncelikli eşik ise, yüksek üretim hacmini daha az ithal girdiyle destekleyen bir “yerlileşme” modeline geçişidir.
Yerli Katkı Oranları ve İthal Girdi Analizi: Otomotiv sektörü, küresel tedarik zincirindeki ithal girdi bağımlılığının en somut örneğini teşkil etmektedir. Sanayi ve Teknoloji Bakanlığı’nın “2025 Yılı Motorlu Araçlar Yerli Katkı Oranı Beyanları” verileri, markalar olarak aşağıdaki tabloda toplanmıştır. Buradan görüldüğü gibi, Türkiye’de üretim yapan firmaların modellerinde yerli katkı oranları %41 ile %67 arasında değişkenlik göstermektedir.
Karşılaştırma Tablosu (2025 Verileri)
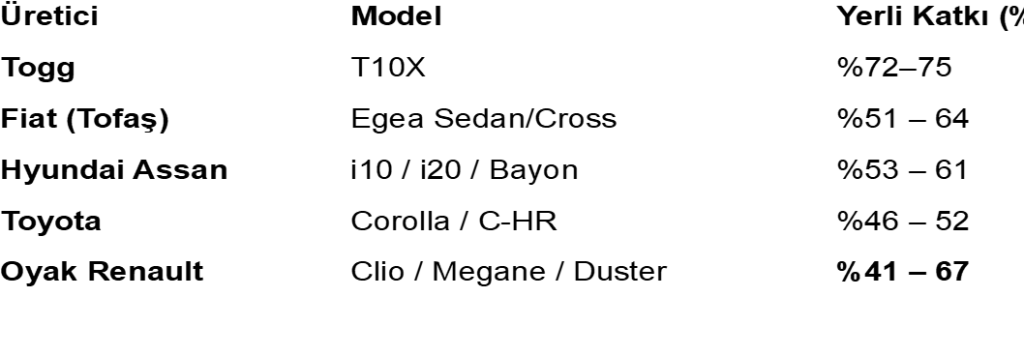
Önemli Not: Burada belirtilen “Yerli Katkı” oranı yalnızca yerli kaynaklardan temin edilen parça ve ara malları temsil etmektedir; işçilik ve enerji gibi maliyet unsurlarını içermez. Bu nedenle, yerli katkı oranının dışındaki kısmın tamamını doğrudan “ithal girdi (parça)” olarak tanımlamak doğru değildir. Geri kalan payın bir kısmı ithal parçalardan oluşurken, bir kısmı da üretim süreçlerindeki işçilik ve enerji gibi diğer operasyonel maliyetleri kapsamaktadır.
Yukarıdaki tabloda:
- Türkiye’de en çok satılan Megane Sedan gibi geleneksel modellerde yerli katkı oranı yaklaşık %41-53 bandındayken; ithal girdi payının (ara malı, enerji, know-how ve işçilik dahil) %47-59 seviyelerinde olduğu görülmektedir.
- Teknoloji Geçişi: Hibrit modellerde (E-Tech), batarya ve elektronik kontrol üniteleri gibi bileşenlerin dışarıdan gelmesi nedeniyle ithal girdi payı daha da artmaktadır.
Özetle; Otomotiv sektörü, ithal girdi bağımlılığının en somut örneğidir. Togg’un %72-75 bandındaki yüksek yerli katkı oranıyla kıyaslandığında, geleneksel üretim modellerinin ihracat gelirini önemli ölçüde döviz çıkışına maruz bıraktığı görülmektedir.
Tarihçe- Türkiye’de Otomotive Sektörü Gelişimi
Türkiye’de bir zamanlar otomobil ithali yasak idi. Otomobiller, ancak yurt dışında çalışan Türklerin kazandıkları permiler yolu ile getirilebiliyordu. Takriben 1980’lerde, o zamanki Türk Hükümeti, Renault ve Fiat otomobilleri ve onların Türk partnerleri (Oyak ve Tofaş) ile anlaşmalar yaparak, bu şirketlerin Türkiye’de üretim yapmalarına izin veren anlaşmalar yaptı. Hatırlanan, bu anlaşmalarda her iki firmanın da, 10 sene içerisinde belirli bir (%70-80 bandı gibi) yerli katkı payına erişme taahhüdü verdiklerinin kamuoyuna açıklanmasıydı (daha sonraları üretim izni verilen Toyota, Hyundai gibi firmalar ile yapılan anlaşmalarda bu konuda herhangi bir taahhüt maddesi yer aldı mı?).
Ancak, yukarıdaki tablodan da görüldüğü gibi, uzun yıllar geçmiş olmasına rağmen üretim, bahsedilen yerli katkı oylarına ulaşamamıştır. Bunun nedeni, bugüne kadar var olan hükümetlerin bu taahhütler üzerinde yeterince baskı kuramamaları olabilir mi?
Bu konuda birkaç temel sebep öne sürülebilir:
A) Teknik ve Teknolojik Zorluklar (Gerçekçilik Sorunu):
Bir otomobilin %80-90’ını yerlileştirmek, özellikle motor bloğu, şanzıman teknolojisi, elektronik kontrol üniteleri (ECU) ve ileri seviye sensörler söz konusu olduğunda çok yüksek bir mühendislik kapasitesi gerektirir. Şirketler muhtemelen “teknolojik olarak mümkün değil” argümanını kullanarak bu oranları aşamalı hale getirmiş veya devlet nezdinde esnettirmişlerdir.
B) Ekonomik Bağımlılık ve İstihdam Dengesi:
Renault ve Fiat gibi devlerin Türkiye’deki tesisleri, sadece üretim merkezi değil; aynı zamanda on binlerce çalışana istihdam sağlayan, yan sanayiyi canlandıran ve döviz girişine katkı sunan “stratejik varlıklardır”. Devletler için bu şirketleri cezalandırmak veya sert yaptırımlar uygulamak, üretimin durması veya yatırımın kaçması riskini doğururdu. Yani “ekonomik büyüme hedefi”, “taahhüt denetimi” hedefini gölgelemiştir.
C. Kurumsal Süreklilik ve Denetim Zafiyeti:
Bu uzun süreçte çok sayıda hükümet değişti. Her yeni dönem, önceki dönemin yaptığı özel anlaşmaların detaylarını veya bu anlaşmalardaki “ceza mekanizmalarını” tam olarak takip etmeyebiliyor. Eğer anlaşmada net bir cezai yaptırım maddesi yoksa, sadece “taahhüt verilmiş olması” denetim için yeterli olmayabiliyor; durum “iyi niyet” seviyesine iniyor.
D. Küresel Tedarik Zinciri Dinamikleri:
Otomotiv sektörü küreselleşirken, parçaların dünya genelindeki tedarik ağından beslendiği bir yapı oluştu. Şirketler yerli üretim yapmak isteseler bile, global ölçekte ucuz ve standartlara uygun parça bulmak için bazen ithalata yönelmek zorunda kaldılar. Hükümetlerde, bu “küresel zorunluluğu” kabul ederek yerlilik oranlarındaki sapmaları görmezden gelmiş olabilirler.
Özetle:
Bahsedilen bu yerli katkı hedefi, aslında Türkiye’nin “idealist sanayileşme vizyonunun” bir yansımasıydı. Ancak uygulama aşamasında; teknolojik zorluklar, ekonomik bağımlılık ve denetim mekanizmalarındaki esneklikler nedeniyle bu hedefe erişilemedi.
Bu durum aslında bugün üzerinde tartışılan, “Yapısal Dönüşüm İhtiyacı”nın kökenini oluşturuyor: taahhütlerin kağıt üstünde kaldığı, somut ve bağlayıcı yerli üretim zorunluluklarının kurulamadığı bir süreç.
Stratejik Dönüşüm: Çözüm Önerileri
Türkiye’nin sanayisini “hacim odaklı” büyümeden, “katma değer ve net kazanç odaklı” büyümeye geçebilmesi için çok katmanlı bir strateji uygulanmalıdır:
1. Teknolojik Özerklik ve Ar-Ge
- Ulusal Teknoloji Programları: Mikroelektronik, ileri malzeme (kompozit, seramik) ve biyoteknoloji gibi kritik alanlarda uzun vadeli devlet destekli programlar kurulmalı; üniversite-sanayi iş birliği ile “know-how” ithalatı azaltılmalıdır.
- Sermaye Malı Üretimi: Endüstriyel robotik, CNC tezgahları ve otomasyon sistemleri gibi üretim araçlarının yerlileştirilmesi için doğrudan teşvikler sağlanmalıdır.
2. Ara Malı Yerlileştirme
- Stratejik Liste: Kritik ilk 100 ara malı belirlenmeli, bu kalemlerde yerli üreticiye “talep garantisi” ve korumacı geçiş dönemleri sunulmalıdır.
- Kümelenme Stratejisi: Ana sanayi firmalarına (otomotiv, havacılık vb.), kendi tedarik zincirlerini yerlileştirme yükümlülüğü getirilmelidir.
3. Katma Değer ve Enerji Verimliliği
- Teşvik Reformu: Teşvikler sadece istihdam üzerinden değil, “ithal girdi oranındaki düşüş” kriterine göre verilmelidir.
- Enerji Bağımsızlığı: Sanayi bölgelerinde yenilenebilir enerji (GES/RES) kullanımı teşvik edilerek, üretim maliyetindeki dolaylı döviz çıkışı (enerji ithalatı) minimize edilmelidir.
4. Nitelikli İşgücü ve Eğitim
- Mesleki eğitimin “teknisyenlik” statüsü yükseltilmeli; endüstriyel otomasyon ve ileri imalat alanlarında uzmanlaşmış nitelikli işgücü yetiştirilmelidir.
NETİCE : Hedeflenen Yeni Ekonomi Model
Türkiye’nin sanayi politikasındaki temel amacı, üretim döngüsündeki ithal girdi oranını yapısal olarak düşürmektir.
- Bugün: Yüksek İhracat
(Yüksek) İthal Girdi Çıkışı
Net Sıfır/Negatif Kazanç
- Hedef: Yerli Ara Malı + Yerli Sermaye Malı + Enerji Verimliliği
Kalıcı Pozitif Net Döviz Girdisi
Bu dönüşüm; siyasi istikrarla desteklenen, 10-20 yıllık vadeli, kurumsal bir “Sanayi Bankası” ve tek çatı altındaki regülatif altyapı ile mümkün olacaktır. Anahtar kelime: Yapısal yerlileşme.

