Sermaye Piyasası Nedir?
Sermaye piyasası, şirketlerin ve devlet kurumlarının uzun vadeli (genellikle 1 yıl üstü) finansman ihtiyaçlarını karşılamak için menkul kıymetleri (hisse senedi, tahvil vb.) alıp satan bir piyasa sistemidir. Bu süreç, yatırımcıların sermayelerini büyütmelerine olanak tanırken, işletmelere ise büyümeyi finanse edecek kaynak sağlar.
- Sermaye piyasası, uzun vadeli finansman ve yatırımın buluşma noktasıdır.
- Şirketler, devletler ve bireyler için hem kaynak sağlama hem de risk dağıtımını mümkün kılar.
- Piyasa, ekonomik büyümeyi destekleyen, şeffaflık ve likidite sağlayan kritik bir yapıdadır.
Sermaye Piyasasının İşlevleri
1.Finansman Sağlama
- Şirketler halka arz (IPO) veya tahvil ihraç ederek büyüme sermayesi toplar.
- Devletler, tahvillerle kamu harcamalarını finanse eder.
2. Risk Dağılımı ve Yatırım Fırsatı
- Yatırımcılar, farklı risk‑getiri profiline sahip menkul kıymetlere yatırım yaparak portföylerini çeşitlendirir.
- Şirketler de, yatırımcıların riskini paylaşır; yatırımcılara da kâr potansiyeli sunar.
3. Ekonomik Göstergeler
- Piyasa fiyatları, ekonomik beklentileri yansıtır (örneğin faiz oranları, büyüme tahminleri).
- Kurumsal performans göstergeleri, (hisse senedi fiyatı) yatırımcılara şirket değerlemesi sunar.
4. Likidite Sağlama
- Alım‑satım işlemleri sayesinde sermaye hızlıca nakde dönüştürülebilir.
- Yatırımcılar için çıkış stratejisi oluşturur (örneğin, hisse satışı).
5. Arz ve Talep Dengesi
- Piyasa fiyatları, arz ve talebin dengeye girmesine yardımcı olur.
- Yatırımcının istekleriyle şirketin ihtiyacını eşleştirir.
Sermaye Piyasasının Önemi
- Ekonomi: Geniş sermaye tabanı, büyüme yatırımlarını destekler; işçi üretkenliği ve yeni sektörlerin gelişmesini sağlar.
- Kurumsal Finansman: Şirketler için düşük maliyetli uzun vadeli kaynaklar sunar; rekabet gücünü artırır.
- Yatırımcı Güveni: Düzenlenmiş piyasa, şeffaflık ve denetim sayesinde yatırımcıların güvenini kazanır.
- Kamu Finansmanı: Devlet tahvilleri, altyapı, eğitim gibi kamu projelerini finanse eder.
- İstihdam: Büyüme yatırımları yeni iş alanları yaratır; dolaylı olarak istihdam artışı sağlar.
Finansal Denetimin Hayati Rolü
Finansal denetim, finansal sistemin istikrarının ve bütünlüğünün korunmasında hayati bir rol oynar. Bu süreç; finansal kuruluşların yasalara uygun faaliyet göstermelerini, ödeme güçlerini korumalarını ve etik uygulamalara bağlı kalmalarını sağlamak amacıyla bu kuruluşların gözetim ve denetim altında tutulmasını kapsar. Söz konusu denetim; tüketicilerin korunması, yatırımcı güveninin sürdürülmesi ve finansal krizlere yol açabilecek sistemik risklerin önlenmesi açısından büyük önem taşır. Denetleyici kurumlar, finansal faaliyetleri izlemek için düzenli raporlama, yerinde incelemeler ve stres testleri gibi çeşitli araçlardan yararlanırlar.
Düzenleyici kurumlar açısından etkili finansal denetim, sorunlar henüz ortaya çıkmadan bunların önüne geçmek anlamına gelir. Bu kurumlar, net kurallar belirlemeye ve proaktif bir yaklaşımla bunlara uyulmasını sağlamaya odaklanırlar. Tüketiciler için ise denetim, haksız uygulamalara karşı bir güvence teşkil eder; mevduatlarının ve yatırımlarının emniyette olduğuna dair bir teminat sunar. Öte yandan finansal kuruluşlar da denetimi genellikle güvenli bir şekilde faaliyet gösterebilecekleri bir çerçeve olarak görürler; zira denetimin, kimi daha riskli faaliyetleri sınırlayabilse de aynı zamanda piyasayı istikrara kavuşturduğunu ve kendi uzun vadeli çıkarlarını koruduğunu bilirler.
- Gelişmiş ülkeler sermaye piyasasını nasıl kontrol eder?
Gelişmiş ülkeler, finans sektörlerini gelişmiş finansal sistemler, kapsamlı düzenlemeler ve sağlam bir düzenleyici çerçevenin birleşimi yoluyla yönetirler. Bu sistemler; bankalar, yatırım firmaları ve sigorta şirketleri gibi, verimli sermaye tahsisine olanak tanıyan geniş finansal kuruluş ağlarıyla karakterize edilir. Inovasyon, teknolojik ilerleme ve uluslararası bağlantısallık da bu temelleri güçlendirerek, gelişmiş piyasa finansal sistemlerinin küresel değişimlere ve teknolojik gelişmelere hızla uyum sağlamasına olanak tanır. Bu unsurlar hep birlikte, gelişmiş ülkelerin finansal piyasalarında istikrar, verimlilik ve dayanıklılık sağlar.
Aşağıdaki tabloda, bazı gelişmiş ülkelerin bu konudaki düzenleyici çerçeveleri (uygulamalar ve kurumlar) toplanmıştır.
| Kategori | Ne İşe Yarar? | Örnek Uygulamalar/ Kurumlar |
| Yasal çerçeve | Menkul kıymetlerin ihraç, işlem ve raporlama şartlarını belirler | • U.S.: Securities Act of 1933 (ihraç), Securities Exchange Act of 1934 (sürekli raporlama) • İngiltere: Financial Services and Markets Act 2000 • Almanya: Wertpapierhandelsgesetz (WpHG) |
| Denetim ve Denetleyici Kurum | Yasalara uyumu denetler, ihlalleri soruşturur ve yaptırım uygular. | • SEC (ABD) • FCA (İngiltere) • BaFin (Almanya) |
| Piyasa Denetimi (Market Surveillance) | Gerçek‑zamanlı işlemleri izleyerek manipülasyonu, içeriden öğrenenlerin ticaretini (insider trading) ve diğer piyasa suistimallerini tespit eder. | • U.S.: FINRA Market Surveillance • Avrupa’da EMIR, MiFID II ile “işlem raporlaması” zorunluluğu |
| Şeffaflık / Raporlama | Şirketlerin finansal tablolarını, yönetişim yapısını ve risklerini kamuya açık tutar. | • U.S.: GAAP/IFRS uyumu • MiFID II: “Yatırım şirketi hakkında bilgiler” (FI) raporları |
| Yönetim Kurulu / Şirket Yönetişimi | Bağımsız denetçiler, paydaş hakları ve çıkar çatışması yönetimi. | • U.S.: Sarbanes–Oxley Act 2002 • İngiltere: UK Corporate Governance Code |
| Yaptırım Mekanizmaları | İhlaller için para cezaları, lisans iptali, hapis gibi yaptırımlar. | • SEC’in “sivil cezalar” ve “cezai yaptırımlar” • FCA’nin “yaptırım işlem”leri |
| Uluslararası Koordinasyon | Sınırlar arası işlemde uyum ve bilgi paylaşımı. | • IOSCO, FATF, Basel III/IV, International Swaps and Derivatives Association (ISDA) |
Görüldüğ gibi:
1️⃣ Yüksek derecede ayrıntılı mevzuat,
2️⃣ Bağımsız ve güçlü denetleyici kurumlar,
3️⃣ Gerçek‑zamanlı piyasa gözetimi,
4️⃣ Şeffaflık, raporlama ve yatırımcı koruması,
5️⃣ Yaptırım gücü (para cezaları + ceza adli yollar), gelişmiş ülkelerin “Temel Özellikleridir”.
Gelişmiş ülkelerde (ABD, İngiltere, Almanya gibi) finansal piyasaların denetimi, sadece bir “kontrol” mekanizması değil, sistemin çökmesini engellemeye yönelik çok katmanlı, karmaşık ve teknoloji odaklı bir “ekosistemdir.” Bu sistemin temel amacı; piyasa bütünlüğünü korumak, yatırımcıları korumak, sistemik riskleri (bir bankanın çöküşünün tüm ekonomiyi Domino etkisiyle yıkmasını) önlemek ve adil rekabeti sağlamaktır. Bu ülkelerde finansal piyasalar “kağıt üzerinde” çok sıkı yasalarla yönetilir.
Sistem, bir kuralın ihlal edilmesini beklemekten ziyade, kural ihlali yapmayı teknik olarak zorlaştırmak üzerine tasarlanmıştır.
2. Avrupa Birliğinin Önemli Finansal Düzenlemeleri
AB finansal düzenlemeleri; parasal istikrarın korunması, bankaların denetlenmesi ve finansal piyasaların sorunsuz işleyişinin sağlanması ekseninde yapılandırılmıştır.
Avrupa Birliği’nde finansal düzenleme faaliyetleri, öncelikli olarak Avrupa Merkez Bankası (AMB) aracılığıyla yürütülmektedir; AMB, parasal istikrarı ve düzenleyici denetimi güvence altına alarak Avro Bölgesi genelindeki ve Avro Bölgesi dışındaki katılımcı AB ülkelerindeki kredi kuruluşlarını denetler.
Aşağıdaki tabloda, AB finansal piyasalarında finansal şeffaflığı artırmak ve yatırımcı korumasını güçlendirmek amacıyla uygulamaya konulan Avrupa Birliği düzenlemeleri ve kapsadığı alanlar kısaca verilmektedir:
| Kısaltma | Tam Adı | Neyi Düzenler? | Hangi Alanları Kapsar |
| MiFID II | Markets in Financial Instruments Directive II (2014) | Menkul kıymetlerin alım‑satımını, yatırımcının korunmasını ve piyasa şeffaflığını düzenler. | – Yatırım firmaları – Piyasa yapıcıları – Yatırımcı koruması – Ürün sınıflandırması |
| MiFIR | Markets in Financial Instruments Regulation (2014) | MiFID II’nin uygulama ve denetim yönlerini düzenler. | – İşlem raporlaması – Piyasa şeffaflığı (işlem öncesi- işlem sonrası) – Elektronik ticaret |
| EMIR | European Market Infrastructure Regulation (2012) | Türev ürünlerin takas ve temizleme süreçlerini kontrol eder. | – Swaplar – Türev kontratlar – Temizleme merkezleri (CCPs) |
| Basel III / Basel IV | Basel Committee on Banking Supervision çerçevesi | Bankacılık sektörünün sermaye, likidite ve risk yönetimi standartlarını belirler. | – Sermaye yeterliliği – Likidite Kısıtlaması (LCR, NSFR) – Geriye dönük (Basel IV) iyileştirmeler. |
MiFID II:
MiFID II, “Finansal Araç Piyasaları Direktifi II” (Markets in Financial Instruments Directive II) anlamına gelir. Bu, Avrupa Birliği tarafından oluşturulan ve 3 Ocak 2018’de yürürlüğe giren bir düzenlemedir.
MiFID II, özellikle işlemlerin nasıl gerçekleştirildiği, fiyatların nasıl paylaşıldığı ve firmaların yatırımcılarla nasıl etkileşim kurduğu konularında finansal piyasalara uyulması zorunlu, sıkı kurallar getirir. Bu düzenleme yalnızca büyük bankaları kapsamakla kalmıyor; aynı zamanda borsaları, aracı kurumları, varlık yöneticilerini, işlem platformlarını ve hatta AB müşterileriyle çalışan AB dışındaki firmaları da etkiliyor.
MiFID II özetle şu mesajı veren bir kurallar bütünüdür: “Başkasına ait bir parayı yönetiyorsanız; bunun nasıl, nerede ve neden yapıldığını bilmek istiyoruz.” İşin özü; güven, adalet ve finansal sistemin temiz, şeffaf ve hesap verebilir bir yapıda tutulmasıdır.
MiFIR:
MiFIR; daha geniş kapsamlı yatırımcı koruması ve iş yapış ilkelerine odaklanan bir direktif olan MiFID II (Finansal Araç Piyasaları Direktifi II) ile uyum içinde çalışırken, kendisi piyasa şeffaflığı ve raporlamaya ilişkin teknik ve düzenleyici hususları ele alır.
Genel olarak MiFIR, MiFID II’nin hedeflerini tamamlayıp üye ülkeler genelinde tutarlı düzenleyici standartlar sağlayarak, AB’de daha şeffaf, verimli ve güvenli bir finansal piyasa ortamı oluşturulmasında merkezi bir rol oynamaktadır.
EMIR:
Türev ürünler (faiz oranı takasları, döviz takasları, vadeli faiz oranı anlaşmaları, opsiyonlar, kredi temerrüt takasları, emtia takasları ve hisse senedi takasları gibi) ekonomide önemli bir rol oynar, ancak beraberlerinde belirli riskleri de getirirler. Bu durum, türev piyasalarındaki ciddi zafiyetlerin açığa çıktığı 2008 finansal krizi sırasında açıkça görüldü. AB, 2012 yılında Avrupa Piyasa Altyapısı Düzenlemesi’ni (EMIR) kabul etti.
EMIR, diğerlerinin yanı sıra aşağıdaki yükümlülükleri getirmektedir:
- Tüm türev sözleşmelerinin bir işlem deposuna (TR) bildirilmesi (EMIR Madde 9);
- Karşı tarafın durumunun takas eşiğine kıyasla değerlendirilmesi ve ilgili durumlarda bu hususun CSSF ve ESMA’ya bildirilmesi (EMIR Madde 4a ve 10);
- Belirli türev sözleşmelerinin merkezi takasa tabi tutulması (EMIR Madde 4);
- Bir merkezi karşı taraf (CCP) aracılığıyla merkezi takasa tabi tutulmayan türev sözleşmeleri için risk azaltma tekniklerinin uygulanması (EMIR Madde 11).
Buna ek olarak EMIR; CCP’lerin ve TR’lerin yetkilendirilmesi, kaydı ve denetimine ilişkin kuralların yanı sıra bunlara uygulanacak gereklilikleri de belirlemektedir.
Basel III / Basel IV
Basel Çerçevesi; banka sermaye yeterliliği, likidite riski ve operasyonel dayanıklılık konularında küresel bir standarttır. Bu çerçeve, İsviçre’nin Basel kentindeki Uluslararası Ödemeler Bankası (BIS) bünyesinde faaliyet gösteren Basel Bankacılık Denetim Komitesi (BCBS) tarafından yayımlanmaktadır. Söz konusu çerçeve; Basel I (1988), Basel II (2004), Basel III (2010) ve yaygın olarak Basel IV ya da Basel 3.1 (2017) şeklinde adlandırılan nihai Basel III reformları olmak üzere dört nesil boyunca gelişim göstermiştir. Her bir nesil, bir öncekini tamamen değiştirmek yerine onu genişletip kapsamını artırmaktadır. Basel IV, risk profillerinin şeffaflığını ve karşılaştırılabilirliğini artırmayı; böylece düzenleyici kurumların, yatırımcıların ve piyasa katılımcılarının bankaların finansal sağlıklarını daha iyi değerlendirmelerine olanak tanımayı amaçlamaktadır.
Örneğin; Basel IV, bankaların olası zararları karşılamak üzere daha yüksek sermaye düzeyleri bulundurmasını sağlayarak bankacılık sektörünün dayanıklılığını ve istikrarını güçlendiren daha sıkı sermaye gereklilikleri getirmektedir.
4. TÜRKİYE’deki Finansal Piyasa Denetimi
Türkiye’nin finansal piyasa denetim süreci, “kağıt üzerindeki kurallar” ile “uygulama pratikleri” arasındaki denge açısından oldukça kritik bir noktadadır. Türkiye halen, hem denetim yapılıyor , hem de “şu anki yapısal engeller nedeniyle zorluklar var” ekseninde ilerliyor.
1. Türkiye’deki Mevcut Yapı ve Kurumlar
Türkiye’de aslında gelişmiş ülkelerdeki denetim mekanizmalarına benzer kurumlar ve yasalar mevcuttur:
- SPK (Sermaye Piyasası Kurulu): ABD’deki SEC’e benzer şekilde hisse senedi, tahvil ve yatırım fonlarını denetler.
- BDDK (Bankacılık Düzenleme ve Denetleme Kurumu): Bankacılık sisteminin sağlamlığını denetler.
- MASAK (Mali Suçları Araştırma Kurulu): Kara para aklama ve terörün finansmanı konusundaki denetimden sorumludur.
- TCMB (Merkez Bankası): Para politikası ve sistemik riskleri yönetir.
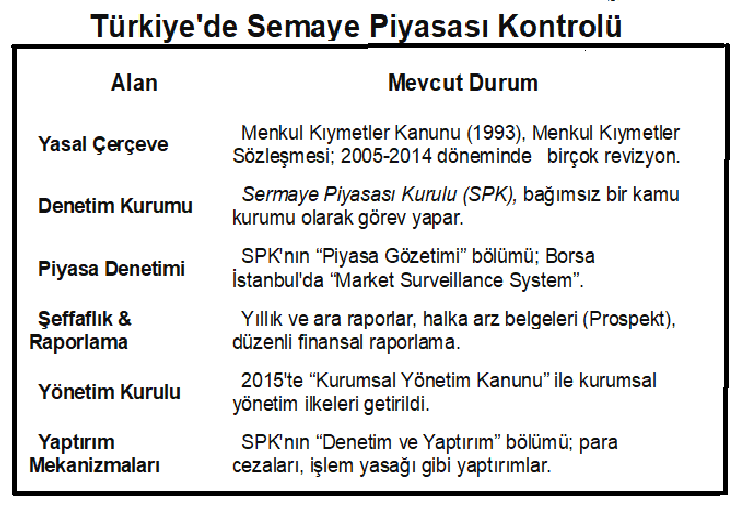
Özetle; Türkiye’nin kurumsal altyapısı ve yasal çerçevesi aslında modern standartlara uygundur. Ancak, bazı eksiklikler vardır.
Türkiye’nin Eksik Olduğu Alanlar
| Düzenleme | Türkiye’de Mevcut? | Açıklama |
| MiFID II | Kısmen | – 2019‑2020’da “Yatırımcı Koruma Kanunu” ve “Sermaye Piyasası Kurulu (SPK) Yönetmelikleri” ile bazı prensipler alınmış. – Ancak tam anlamıyla, yatırım firmalarının sınıflandırması, ürün yönetimi, yatırımcının hakları vs. konularında tam eşleşme yok. |
| MiFIR | Yok | – İşlem raporlama ve piyasa şeffaflığı (işlem öncesi/işlem sonrası) için tam bir regülasyon bulunmuyor. – SPK, “Piyasa Gözetimi” kapsamında bazı raporlamalar var ama MiFIR’in kapsamını karşılamıyor. |
| EMIR | Yok | – Türev ürünlerin takas ve temizleme süreçleri için tek bir düzenleyici çerçeve yok. – Türev yasaları daha çok “Türev Araçlar Düzenlemesi” (2015) ile sınırlı, ama EMIR standartlarını tam olarak karşılamıyor. |
| Basel III / Basel IV | Var- Kısmi Uygulama | – Türkiye’de 2022 itibarıyla Basel III ve Basel IV gereksinimlerine (Sermaye Yeterliliği, Likidite, Geriye Dönük Ölçütler) uyum sağlanmaya başlanmış. – Bankacılık sektörü bu standartları uygulamaya koymakta; ancak bazı detaylarda (ör. Basel IV’in yeni risk ağırlıkları) tam entegrasyon henüz tamamlanmamış. |
Eksiklikler İle İlgili Özet Tablo
| Eksiklik Neden Kritik | Uygulama Örneği | Çözüm |
| Yasal Detay ve Güncellik | Gelişmiş ülkelerde mevzuat sürekli revize edilir (ör. MiFID II, Basel III). Türkiye’de bazı düzenlemeler 10‑15 yıl önceden kabul edildi. | • Yeni “Sermaye Piyasası Düzenleme Kanunu” önerisi; • SPK’nın “Yasal Çerçeve Revizyonu Planı”. |
| Bağımsız Denetim Gücü | SPK, kamu kurumudur ve bazen siyasi baskıya maruz kalabiliyor. | • SPK içinde bağımsız bir “Denetim Komitesi” kurulması; • Yurtiçi ve yurtdışı denetim firmalarının eşit şeffaflık şartları. |
| Gerçek‑Zamanlı Piyasa Gözetimi | Borsa İstanbul’un “Market Surveillance System”i gelişmiş ama sınırlı (ör. sadece fiyat, hacim). Gelişmiş ülkeler “hacim ağırlıklı ortalama fiyat”, “sahtekarlık tespiti” (spoofing) gibi tarayıcılar kullanıyorlar. | • Yapay zeka destekli piyasa gözetimi; • İhracatçı/yerel veri paylaşımı (KAP, KAP-TR). |
| Yaptırım Gücü ve Uygulama | SPK’nın yaptırımları bazen “cazip” değil; cezalar düşük. Gelişmiş ülkelerde yaptırım miktarı ve süreci daha ciddi. | • Cezaların %10‑%15 oranında artışı; • SPK kararlarının yargı bağımsızlığına bağlanması. |
| Yatırımcı Koruması & Eğitim | Gelişmiş ülkelerde “yatırımcı eğitimi”, “küçük yatırımcının korunması” programları yaygın. Türkiye’de bu alanda daha az kaynak var. | • SPK + Borsa İstanbul ortak yatırımcı eğitim kampanyası; • Yatırımcı şikayet merkezi, hızlı çözüm. |
| Uluslararası Koordinasyon | Gelişmiş ülkeler IOSCO, FATF gibi platformlarda aktif. Türkiye’de bu platformlara daha az katılım ve veri paylaşımında gecikme var. | • SPK’nın “International Regulatory Liaison” birimi; • Uluslararası standartların Türk mevzuatına entegrasyonu. |
| Kurumsal Yönetim Uygulaması | Kanun var ama uygulama eksik: bağımsız denetçiler, komite yapılandırması zor. | • SPK’nın” Kurumsal Yönetim Uyumu “(Corporate Governance Compliance) sistemi; • Kurumsal yönetim raporlarının zorunlu yapısına kademeli geçiş. |
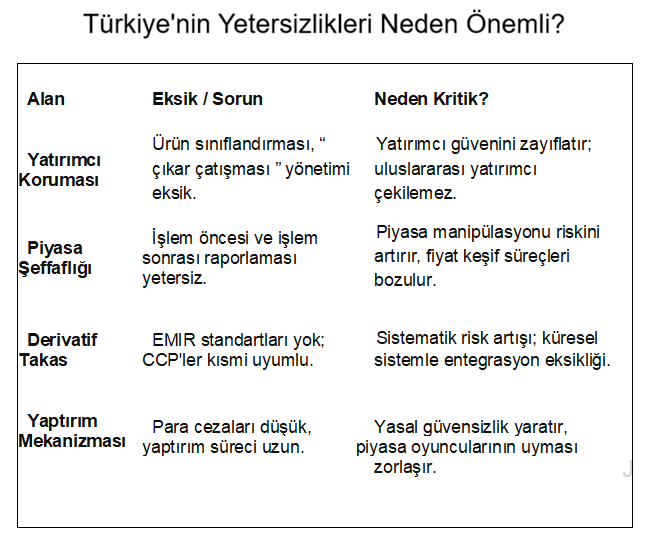
Kısaca: Türkiye’de denetim mekanizması var ancak proaktif” (önleyici) olmaktan ziyade reaktif” (olay sonrası) kalıyor. Manipülasyonu yapanlar çoğu zaman ceza alıyorlar, fakat bu cezalar piyasadaki suçun büyüklüğünü ve hızını tam olarak karşılamadığı için “cezasızlık” algısı devam ediyor. Gelişmiş ülkelerdeki sistemin sırrı, suçun işlenmesini teknik olarak imkansız hale getirecek kadar güçlü bir teknolojik gözetim ve çok hızlı bir adli süreç sunmalarıdır.
Ne Geliştirilmeli
- MiFID II/MiFIR’e Uyumlu Regülasyon
- SPK’nın “Yatırımcı Koruma Kanunu”nu revize ederek ürün sınıflandırması, risk beyanları ve işlem şeffaflığı standartlarının eklenmesi.
- Elektronik ticaret için işlem sonrası raporlama zorunluluğunun getirilmesi (Borsa İstanbul’da “Ticaret Raporu” sistemi).
2. EMIR Standartlarına Uygun CCP (“CCP”, bir veya daha fazla finansal piyasada işlem gören sözleşmelerin tarafları arasına giren tüzel kişi ) Yapısı
- Yasal çerçeve oluşturup, CCP’lerin EMIR’in takas, temizleme ve risk yönetimi kurallarını tam olarak uygulamaları için zorunlu kılınması.
3. Yaptırım Gücünü Artırma
- SPK’nın “Denetim & Yaptırım Komitesi”ne bağımsızlık verilmesi; para cezalarının artırarılarak riskli davranışların caydırıcı hale getirilmesi
4. Basel IV Tam Entegrasyonu
- Bankalar için yeni risk ağırlıkları
5. Yapay Zeka Destekli Piyasa Gözetimi
- Borsa İstanbul, “Market Surveillance System 2.0” (MAS‑2) ile manipülasyon tespitini artırmalı.
6. Yatırımcı Koruma ve Eğitim Programları
- “Yatırımcı Koruma Ofisi” açmak, yatırımcılara ücretsiz eğitim seminerleri sunmak.
7. Uluslararası Koordinasyonun Artırılması
- SPK’nın IOSCO, FATF gibi platformlarda aktif rol alması için, lisanslı bir sistem kurulmalı.
8. Kurumsal Yönetim Uyumluluğu İzleme Sistemi:
- Kurumsal Yönetim Uyum Karnesi (Corporate Governance Compliance Scorecard) ile şirketlerin uyum seviyeleri raporlanmalı.
NETİCE:
- Gelişmiş ülkelerde semaye piyasası kontrolü, kapsamlı mevzuat + bağımsız denetim + gerçek‑zaman gözetim + güçlü yaptırım temelinde çalışır.
- Türkiye’de bu yapı var ama yasal detay, bağımsızlık, teknolojik gözetim ve yaptırım gücü alanlarında eksiklikler bulunuyor.
- Önerilen adımların uygulanmasıyla Türkiye, hem iç piyasasını güçlendirecek hem de uluslararası yatırımcı güvenini artıracaktır.

